内装M&Aで会社売却を考えるときは、利益と受注残に加え、次の経営者が工事を完成させ、代金を回収できる条件を説明することが重要です。この記事では、公表事例、業界動向、価値評価と倍率の考え方を、売却を検討するオーナーの判断に結び付けて解説します。
内装M&Aは、工事を完成させる力から売却を考える
内装会社の売却を考えるときは、売上高だけを先に見せないことが大切です。引き受けた工事を、誰がどの条件で完成させるのか。その代金を、いつどのように回収できるのか。この流れを説明できることが、価格交渉の土台になります。施工実績や得意先の知名度も、その流れの中で意味を持ちます。本記事は、内装M&Aを検討するオーナーに向けた解説です。事例、業界動向、事業価値の評価、承継実務を通じて、自社を引き継ぐ条件の整理を支援します。
売却の出口は、価格だけでは定まらない
売主が受け取りたいのは、譲渡代金だけとは限りません。現場を任せる先を見つけ、職人との関係を残したい。家族が負ってきた仕事を整理し、退任後の生活を決めたい。こうした希望は、事業の売却条件に関わります。まず、価格、従業員、協力会社、顧客への対応を並べます。そのうえで、必ず守りたい条件と調整できる条件を分けましょう。希望を曖昧にしたまま買い手を探すと、提示額が出た後に判断が難しくなります。相談前の短いメモでも役立ちます。
内装工事は、引渡し日が決まっている案件を抱えたまま承継する場合があります。売主が退任したい日と、担当現場が落ち着く日は同じとは限りません。そのため、会社の売却と現場の引継ぎを一つの出来事にまとめないことが重要です。営業窓口、見積り責任者、現場責任者を順に交代させる方法もあります。自分の仕事を後任が引き受けられる状態を作るほど、退任条件を具体化できます。契約までの準備と、契約後に残る役割を分けて考えましょう。
内装M&Aでは、工事の流れを分けて説明する
工事の流れは、見込み客の相談、正式受注、施工、引渡し、入金へ進みます。ただし、それぞれに異なる未確定事項があります。相談が多くても、予算や出店計画が決まっていない案件はあります。受注済みでも、図面や仕上材が未決定の工事もあるでしょう。売却資料では、この違いを残します。見込み案件と契約済み案件を分けるだけでなく、施工開始に必要な条件も示してください。後任がどこから責任を負うのかを、工事ごとに説明するためです。
また、完成に近い現場ほど安心とは言い切れません。是正工事が残っていたり、追加工事の金額が未合意だったりする場合があります。施工の進み具合と、利益の確かさは別の情報です。アドバイザーとしては、工事台帳に契約、原価、変更、検収、入金の欄を並べる方法を勧めます。工事写真だけでは、この違いを説明できません。どの段階で判断が止まっているかが見えると、売主が先に解消できる課題も明らかになります。これが交渉の準備になります。
同じ売上でも、負担する工程は違う
設計から施工まで請け負う会社と、仕上げの施工を専門にする会社では、利益の作り方が異なります。前者には、要望の整理や仕様調整の負担があります。後者には、決まった工程を限られた時間で収める力が求められます。材料を支給されるか、自社で調達するかでも売上の構成は変わります。そこで、自社が担当する工程を図面や見積りの項目と対応させます。受注額の比較だけでは見えない責任と必要資金を、買い手へ伝えることが重要です。
元請と下請の違いも、単純な優劣ではありません。元請なら顧客との交渉を直接行える一方、全体調整や回収の負担も負います。下請でも、特定の工法や施工精度で選ばれる会社はあります。ただし、発注元の担当者に依存する受注は、その継続性を確かめる必要があります。内装M&Aでは、受注する立場と、現場で決められる範囲を分けて説明します。強みが技術なのか、調整なのか、顧客の獲得なのかを明確にすると、買い手との議論が進みます。
数字を良くする前に、採算の不明点を減らす
売却を意識すると、受注を増やして売上を大きく見せたくなります。しかし、採算を追えない工事が増えると、価格の説明はかえって難しくなります。まず、完了した工事について、当初見積りと最終原価を比較します。どの工程で費用が増え、どの変更を請求できたかを確認しましょう。赤字案件があることより、その原因を説明できないことが問題になります。値引き、工期変更、施工の手戻りを分けると、次の受注で改善できる点も見つかります。
ここで必要なのは、すべての工事を同じ利益率へ直すことではありません。紹介につながる小規模工事と、収益を支える大型工事では役割が違います。緊急対応を引き受けることで、継続契約を得ている場合もあるでしょう。その関係を説明できれば、低採算の理由を検討できます。一方、社長が無償で調整することだけで成立する工事は、後任の費用を考えます。実際の事業の仕組みを示し、続けられる採算へ整理することが、売却準備の中心です。
内装M&Aと社長の退任を、別の工程にする
社長が営業、積算、材料手配、現場の応援を担う会社は少なくありません。役職名を後任へ渡すだけでは、その仕事は移りません。例えば見積り時に、図面にない養生や搬入の手間を読んでいる場合です。その判断が価格へ反映される理由を残します。顧客への返答を急ぐ場面と、協力会社へ確認する場面も分けましょう。日々の判断を記録すると、後任に必要な経験が見えてきます。売却を決める前から進められる、実務的な準備の一つです。
また、退任後も社長が対応する仕事は、範囲を絞って考えます。古い顧客の紹介なのか、施工中案件の確認なのかで負担は変わります。若い現場責任者を育てる役割も、毎日の代行とは異なります。買い手へ希望する関与を伝え、必要な期間と連絡方法を検討します。売主がいつでも対応できる前提では、承継後の体制が固まりません。会社が継続する条件と、自分が仕事を終える条件を並べることが、納得できる売却判断につながります。
内装業の市況を、自社の受注採算へ読み替える
内装M&Aの市況説明は、統計の対象から始める
国土交通省は、2026年9月10日に調査結果を公表しました。対象は2026年度第1四半期のリフォーム等の受注です。期間は同年4〜6月で、建設業許可業者5,000者へ調査しています。ここで捉えるのは、元請として受注した工事です。全国の内装会社だけを集めた調査ではありません。増築や一部改築に加え、屋根や設備の改修も含みます。内装市場の総額と読み替えず、自社が関係する需要を考える手掛かりにします。[国土交通省・調査公表]
公表された値は、調査から市場全体を推定した受注高です。工事の完成額や、受注企業への入金額ではありません。下請工事が中心の会社なら、元請の受注から発注を受けるまでの時差もあります。統計が増えた月と、自社の忙しい月が一致しなくても不自然ではありません。売却資料では、公的な需要指標と、自社の見積件数や受注時期を並べます。同じ動きに見えるかを確かめたうえで、関連を説明しましょう。相関を確認せず、増収の根拠に使わない姿勢が大切です。
住宅と非住宅は、同じ方向へ動いていない
同調査の受注高は、合計5兆427億円でした。前年同期より22.8%増えています。一方、住宅は1兆807億円で、7.6%減でした。非住宅は3兆9,619億円で、34.9%増です。これは2026年4〜6月の比較であり、通年の結果ではありません。内訳は丸め等により、合計と一致しない場合があります。全体の増加だけを取り上げると、住宅中心の会社には説明が合わなくなります。まず、対象の用途と期間をそろえて読む必要があります。[国土交通省・受注高の原表]
ただし、非住宅の増加も、店舗内装の受注増を直接意味しません。事務所、工場、宿泊施設などで、発注の背景は異なります。電気や機械設備の更新も含まれます。自社については、用途別の売上と見積依頼の増減を示します。既存顧客の改修なのか、新規の紹介なのかも分けましょう。内装M&Aの説明では、市場が伸びているという一文より、自社へ仕事が届く経路の方が重要です。誰のどの投資が、どの工種の受注になったかまで確認します。
建設投資の見通しを、施工量の実績にしない
2026年8月31日公表の建設投資見通しも参考になります。国土交通省は、2026年度を名目81兆4,700億円と見込みます。前年度比では2.9%増の見通しです。これは土木を含む建設活動全体の推計です。出来高に基づく指標であり、内装会社の受注額とは異なります。また、名目額の増加を、施工数量の増加とは言えません。物価の変化を含む金額として読みます。公表された見通しを、確定した年度実績として示さないことも必要です。[国土交通省・建設投資見通し]
受注高の調査と建設投資の推計は、別の数字です。両方を足して、改修市場の総額を作ることはできません。売主が見るべきなのは、受注単価、施工数量、原価の変化です。例えば単価を上げた結果として売上が増えたなら、その事実を示します。施工面積が同じでも、仕様が変われば必要な手間も変わります。数量の記録がない場合は、用途や工種をそろえた案件比較から始めましょう。金額の伸びを分解するほど、自社の成長を誇張せずに説明できます。
労務費の上昇を、見積りへ反映できているか
国土交通省は、2026年3月適用の設計労務単価を公表しています。公表日は同年2月17日です。全国全職種の単純平均では、前年度比4.5%の引上げでした。ただし、これは公共工事の積算に使う単価です。内装の民間工事の見積相場ではありません。また、事業主負担の法定福利費等は含まれません。自社の雇用費用や外注費の変化は、実際の契約と支払記録で確認します。公表値をそのまま費用へ掛けず、確認のきっかけに使うことが適切です。[国土交通省・労務単価]
内装会社の採算では、日当の変化だけでなく作業できる時間も重要です。搬入待ち、他工種の遅れ、営業中の騒音制限があれば、同じ施工量でも日数が増えます。夜間対応や遠方への出張も、通常の単価とは分けて確認します。売却資料には、原価が上がった原因と、請負代金へ反映した時期を残しましょう。価格を改定しても、古い条件の受注残には効果が届かない場合があります。過去の利益と、これから完成する工事の利益を区別する必要があります。
制度改正を、利益の説明方法へつなげる
改正建設業法等は、2025年12月12日に完全施行されました。国土交通省の公表日は同年11月14日です。また、労務費に関する基準は、同年12月2日に作成・勧告されています。両者の日付は区別します。この基準は、建設工事で適正な労務費を確保するためのものです。公共と民間のいずれにも関わる考え方です。売却を検討する際も、職人の賃金原資を含めた見積りになっているかを確認します。個別の義務や対象は、契約等に即して確かめてください。[国土交通省・完全施行]
基準の標準値は、最低賃金法上の最低賃金とは異なります。一つの金額を、すべての現場の適法性判定に使うものではありません。内装M&Aでは、見積りの内訳と実際の支出を照合します。低い外注費が長く続いたからといって、その条件が売却後も続くとは限りません。協力会社が適切な人員を確保できる条件かも重要です。費用を抑えた実績と、仕事を継続できる採算を分けます。制度の確認を、単なる書類点検で終わらせないことを勧めます。[国土交通省・基準のQ&A]
内装M&Aでは、人員数より担当できる現場を見る
厚生労働省は、建設雇用改善計画を2026年3月31日に告示しました。第十一次計画で、同年4月1日から適用されています。期間は2026〜2030年度です。若年者等の確保や育成、技能継承を重視しています。ただし、建設業全体の課題を示す計画です。自社の内装部門の不足人数を示すものではありません。売主は、積算、現場管理、各工種の施工を担う人を整理します。名簿の人数だけでは、同時に進められる工事数を説明できないためです。[厚生労働省・建設雇用改善計画]
建設業には、2024年4月から時間外労働の上限規制が適用されています。災害の復旧・復興には一部特例があります。通常の内装工事では、残業の増加だけで受注を消化する計画を避けます。現場間の移動や待機も含め、実態を確認しましょう。管理者が不足すると、職人がいても工程調整が止まります。一方、管理者を増やすだけでは、施工する人が足りません。売却後に必要な役割を分け、受注量と配置計画を対応させることが重要です。[厚生労働省・上限規制]
内装M&Aの評価は、用途と受注する立場で変わる
オフィスは、入居計画と施工区分を確認する
オフィスの内装では、移転や増床だけでなく、既存区画の改修もあります。発注者が入居企業なのか、建物側なのかで調整先が変わります。建物側が指定する業者の工事と、自社の工事の境目も重要です。間仕切りを変える際に、空調や防災設備の確認が必要な場合もあります。売主は、どこまで自社が調整しているかを示します。内装だけの売上に見えても、設備側との段取りが競争力であることがあります。その役割を後任が担えるかを確かめましょう。
また、入居予定日に間に合わせるための工程には、余裕が少ない場合があります。家具の搬入、通信の接続、利用者への引渡しを順番に進める必要があるためです。工期短縮の経験を伝える際も、どの方法で実現したかを示します。無理な残業なのか、事前加工や工程調整なのかで、継続性は異なります。買い手には、現場の制約と段取りの記録を見せます。取引先名の一覧に加えて、担当者が交代しても同じ調整を行える仕組みを説明することが大切です。
店舗の内装M&Aは、開業日から逆算する力が論点
店舗内装では、開業日や改装後の営業再開が工期の基準になります。意匠の確認が遅れても、開業日の変更は難しい場合があります。仕上材の変更や什器の追加が、終盤へ集中することもあります。こうした案件では、売上規模より変更を整理する力が重要です。誰が要望を受け、金額と納期を決めているかを確認します。発注者の担当者と現場の担当者が違う場合は、承認の経路も示します。口頭対応だけで進む部分を減らすことが、売却準備につながります。
複数店舗の改装を繰り返す顧客でも、将来の発注は確定とは限りません。出店予算や店舗ごとの改修計画は変わります。そのため、過去の継続実績と、契約で決まった仕事を分けます。一方、共通仕様を理解し、各店の状況に合わせて施工できる経験は説明できます。標準の見積り、現地調査の項目、開業前の確認手順が資料になります。内装M&Aの買い手には、顧客の店舗数より、その顧客へ安定して対応できる仕組みを示す方が実務的です。
ホテルは、営業を続けながら施工する条件を読む
宿泊施設の改修では、営業を続けながら区画を切り替える工事があります。作業の騒音、搬入動線、客室の使用予定が制約になります。部屋の仕様が同じでも、施工可能な時間が異なれば原価は変わります。売主は、客室数に加えて施工の単位を説明します。フロアごとに区切るのか、共用部と同時に進めるのかを示しましょう。施工後の確認や手直しの時間も含めます。観光需要の増加だけを理由に、すべての改修工事が高採算になるとは考えません。
さらに、施設所有者、運営者、ブランド側で確認事項が分かれる場合があります。図面の承認と、仕上げの見本の承認が同じ窓口とは限りません。売却資料では、仕様を確定する順序と、変更時の連絡先を整理します。特定の資材が届かないときの代替承認も論点です。買い手が宿泊施設の施工に慣れていない場合は、その調整負担を伝えます。現場管理者の経験を、施設との連絡記録や工程表へ残すことで、承継後の必要体制を検討しやすくなります。
住宅は、見積りの入口と追加工事の決定者を分ける
住宅の内装でも、個人の注文、管理会社からの発注、改修事業者の下請では収益構造が異なります。個人向けでは、現地調査や仕様の打合せに時間を使います。見積りまで進んでも、契約に至らない案件もあるでしょう。その営業負担を、完成した工事の原価だけでは捉えられません。売主は、問合せの経路と成約までの手間を確認します。紹介による受注が多い場合も、紹介者との関係を誰が維持しているかを示します。広告費の少なさだけで強みを判断しません。
施工中に下地の状態が判明し、追加対応が必要になることもあります。見積りに含めた範囲と、現地で初めて分かった範囲を区別します。追加の内容、承認、金額を記録しておくと、引渡し後の説明にも使えます。一方、少額の補修を毎回無償にしている場合は、その費用を集計します。対応の良さが紹介へつながることはあっても、費用が消えるわけではありません。買い手が同じ対応方針を続けるために、必要な人員と負担を示すことが大切です。
原状回復の内装M&Aは、管理契約と施工範囲を見る
原状回復では、退去の予定と次の利用開始の間に施工する案件があります。繰り返し発注があっても、各物件の状態や工事内容は同じではありません。売主は、発注窓口ごとの仕事量に加え、施工範囲の決め方を整理します。建物側、管理会社、入居者の負担区分を、自社で決められるとは限りません。見積りを誰が承認するかも重要です。定期的な仕事という説明だけでは、見積りから着工までの待ち時間や、追加請求が残る理由を伝えられません。
また、小規模な工事が近い地域にまとまっていると、移動や手配を効率化できる場合があります。反対に、単価が同じでも物件が広く分散すると、管理負担が増えます。受注額だけでなく、施工地域と訪問回数を確認しましょう。緊急の鍵受け渡しや写真報告を社長が担う会社なら、その仕事も引継ぎ対象です。内装M&Aでは、管理会社との取引を維持する条件と、現場を回す条件をセットで示します。物件数を、そのまま利益の安定性と同一視しないようにします。
什器と造作は、製作・保管・設置のつながりを示す
什器や造作家具を扱う会社は、現場施工に加えて製作工程を持つ場合があります。自社工場で作るのか、外部へ製作を頼むのかで、必要な設備と資金は変わります。工場があっても、熟練者だけが加工方法を把握している場合は注意が必要です。寸法、仕上げ、材料の指定を記録します。図面が確定してから製作へ進むまでの確認も残しましょう。現場の寸法変更が製作途中で起きたときに、誰が費用と納期を調整するかまで説明することが重要です。
さらに、完成した什器を置く場所や、搬入できる日も採算に関わります。現場が遅れても、製作先への支払いが同じように延びるとは限りません。保管費、再配送、現場での調整作業を含めて確認します。製作の売上と設置の売上を分けている会社でも、採算は両方を通して見る必要があります。買い手へ設備能力を伝える際は、製作数量だけを強調しません。出荷から設置まで無理なくつながる条件を示すことで、会社全体の収益力を説明できます。
売却の時期は、受注残と引継ぎ余力から決める
現場が埋まる前に、説明と交代の時間を確保する
受注が多い時期は、会社の強みを示しやすい一方で、売却準備の時間が不足します。社長が現場の調整に追われると、資料の確認や買い手との面談が後回しになります。繁忙期を避ければよいとも限りません。閑散期の資料だけでは、通常の仕事量を説明しにくいからです。まず、工事の着工と引渡しを年間で並べます。そのうえで、説明資料を作る時期と、後任に現場を見せる時期を決めます。交渉の予定は、現場の予定表と一緒に考える必要があります。
アドバイザーとしては、受注を止めて準備する方法を一律には勧めません。継続的に仕事を得る力も、承継する価値の一部だからです。重要なのは、引き受ける仕事の基準を崩さないことです。売却前だからと、工期や採算が厳しい案件まで受けると、買い手へ渡す負担が増えます。通常の営業判断を続けながら、引継ぎが必要な案件を選びます。内装M&Aの検討そのものが現場を不安定にしないよう、担当の分担と情報管理を早めに整えましょう。
内装M&Aの受注残は、残る原価も確かめる
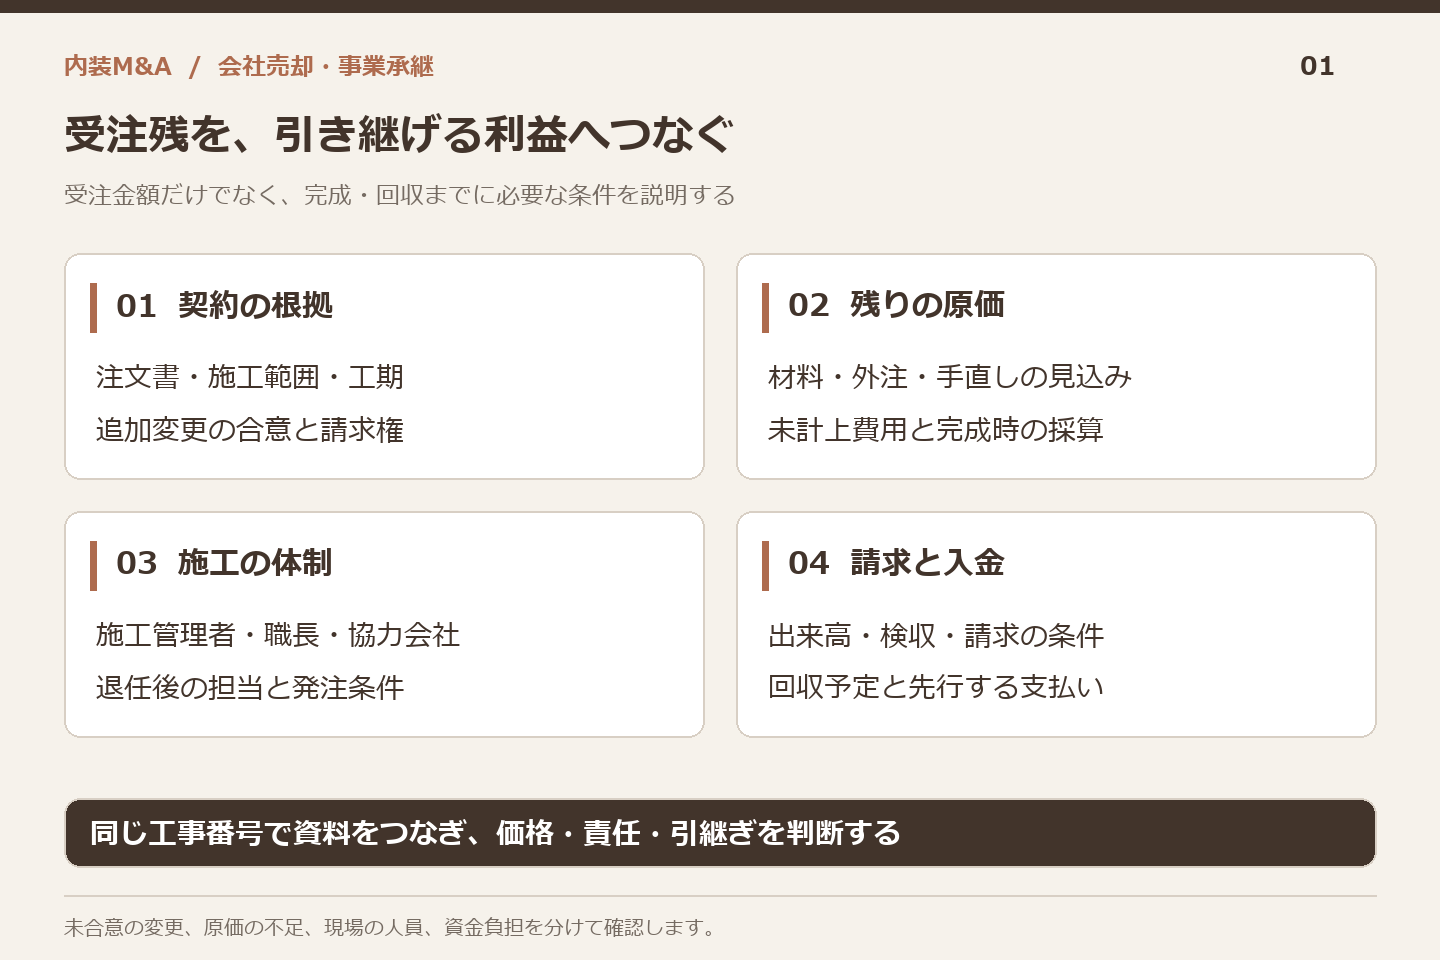
受注残は、将来の売上を考える材料です。しかし、契約金額が大きいだけでは、有利な売却条件の根拠にはなりません。これから発生する材料費や外注費、現場管理の費用を確認します。仕様未決定の工事では、見込んだ原価にも幅があります。売却資料では、残る売上と残る作業を対応させます。既に購入した材料と、これから発注する材料も分けましょう。同じ受注残でも、後任が支出を見通せる案件の方が、価格と引継ぎ条件を協議しやすくなります。
また、受注が取り消された場合の扱いも確認します。材料を手配した後の中止なのか、着工前の延期なのかで負担は変わります。顧客の計画変更で工程が動く案件は、その状況を示します。すべてを同じ確度で並べると、後から説明を直すことになります。事業価値の評価では、将来利益と受注残の価値を重複して数えないことも重要です。詳しい計算に進む前に、受注の確定度と採算の資料をそろえます。価格の計算方法と、工事の事実関係を分けて整理しましょう。
引渡しが近い工事でも、現金化の条件を見る
工事が完成しても、その日に代金を受け取れるとは限りません。検査、是正、書類提出、請求の締め日が入金までの流れに関わります。顧客ごとに、どの段階で請求できるかを整理しましょう。出来高払いがある場合も、確認方法や控除の条件を確かめます。前受金を受け取った案件には、まだ施工する義務が残ります。口座残高の多さだけでは、自由に使える資金を判断できません。売却時点の現金と、完成までに必要な支出を同じ予定表で確認します。
この整理は、売主が退任する時期にも関わります。追加工事の説明を社長しかできないなら、入金のために関与が長引く可能性があります。逆に、経緯と合意の記録が整っていれば、後任へ渡しやすくなります。未収金を一律に不良債権とする必要はありません。通常の支払待ちなのか、請求内容の確認中なのかを区別します。内装M&Aでは、工事の完成と資金の回収を両方引き継ぎます。顧客との関係を守りながら回収できる説明資料が、重要な準備になります。
追加変更を整理してから、利益の見通しを示す
内装工事では、施工中に仕様や範囲が変わることがあります。売主が見込む追加売上と、相手方が認めた追加売上は分けて示します。工事を行った事実があっても、金額の合意まで済んだとは限りません。見積り、依頼、承認、施工記録を対応させます。メールや打合せ記録が分散しているなら、案件ごとに整理しましょう。資料がそろうと、後任が同じ説明を繰り返し確認する負担を減らせます。合意のない金額を確定利益として強調しないことが大切です。
変更には、顧客の要望だけでなく、施工上の手戻りもあります。追加請求できる仕事と、自社負担の是正は同じではありません。現場で判断した内容を、費用の発生理由ごとに分類します。過去に同じ問題が繰り返されるなら、見積りや調査の手順も見直します。買い手へは、問題がなかったように整えるより、再発を減らす方法を示します。当センターは、こうした履歴の説明が、利益の再現性を判断する材料になると考えます。完了報告の写真と原価を結び付けることが有効です。
次の大型投資と、売却後の役割を同時に考える
工場設備の更新、倉庫の移転、新たな管理者の採用は、会社を続けるための選択です。ただし、売却直前の投資が、そのまま譲渡価格へ加わるとは限りません。買い手の既存設備や施工体制と合うかを考える必要があります。まず、安全や営業継続に欠かせない対応と、拡大のための投資を分けます。そのうえで、自社で進める場合と、買い手と相談する場合を検討します。投資を待つために必要な対応を先送りせず、目的と時期を整理することが重要です。
売却の適期は、市場が好調な月だけでは決まりません。引継ぎできる人、説明できる工事、資金の余力がそろうかを見ます。社長の体力や家族の事情も、無視できない判断材料です。価格への期待と必要な準備期間を並べ、自社の予定を組みましょう。内装M&Aを進めるかは、比較してから決められます。次の章の事例や評価の考え方も、単に高い価格を探すために使いません。自社の工事と人を引き継ぎ、どこまで責任を残すかを判断する材料として読み進めてください。
内装M&Aの公表事例から買い手の着眼点を読む
内装M&Aの買い手は、同業者だけではありません。店舗を使う企業や家具メーカーも候補になります。ただし、相手の業種だけで好条件を期待するのは早計です。自社のどの仕事が相手の事業につながるか。その仕事を誰が、どの契約で続けられるか。この二点まで説明すると、買い手候補を具体的に考えられます。以下では八つの公表事例を取り上げます。各社の公表事実に続き、売却を検討するオーナー向けの独自分析を示します。
取り上げるのは、主に2021年から2022年の取引です。当時の会社名と取引範囲で記述しています。公表された目的は、達成済みの成果と分けています。また、海外案件や資材・什器の事業も含みます。国内の内装工事会社と異なる点を踏まえてください。価格を確認できる場合も、その取引固有の条件があります。事例を並べただけで、現在の成約倍率は求められません。自社の承継条件を整理する材料として読むことが大切です。
内装M&A事例1:ウエタニと山元がつなぐ施工・什器・製作
公表事実。山元は2022年2月25日に取得を発表しました。ウエタニの全株式を取得した日は同月14日です。ウエタニは商業施設の店舗設計や内装工事を担います。オーダー家具の製作も事業に含まれます。買い手の山元は、催事用什器などのレンタルを展開していました。顧客からの売場づくりの要望に対応し、事業領域を広げることが取得の背景です。この発表には、取得対価や取引倍率の記載はありません。
受注の入口が異なる会社へ製作力を説明する
この組合せから考えたいのは、施工会社の営業力です。自社で最終顧客を開拓する力だけが評価対象ではありません。相手が持つ顧客の要望を、工事として実現する力もあります。売場の寸法を測り、什器を作り、搬入して設置する。こうした連続した仕事を任せられるなら、提案範囲が広がります。売主は代表的な案件を一つ選んでみてください。相談から引渡しまで、自社が担当した範囲を図面や発注記録でたどります。
一方、工場があるだけで内製化の効果は決まりません。現場ごとの特注品は、加工や仕上げの負担が違います。外注を減らしても、工場の残業が増えることがあります。運送費や現場調整費も残ります。そのため、製作原価と施工原価を分けて説明します。工場で利益が出ても、据付けで損失が出る案件はあるからです。工程別の実績があれば、相手は何を追加受注できるかを判断できます。設備一覧と一緒に、空いている工程も示すと有用です。
内装M&Aで什器の所有と撤去後の負担を分ける
レンタル什器と売切りの造作家具では、回収の仕方が違います。どちらも同じ現場へ届けるとしても、所有者は同じとは限りません。催事の終了後に誰が撤去するか。保管場所と補修費を誰が負担するか。これらが曖昧だと、完成時の粗利だけでは収益を説明できません。内装M&Aでは、見積書の「一式」を分解する作業が役立ちます。製作、輸送、取付け、撤去、保管を区切り、契約範囲と実際の負担を対応させます。
引継ぎ準備では、現場監督と工場責任者の会話にも注目します。図面にない納まりを、口頭で決めていないでしょうか。熟練者の工夫は大切ですが、判断の理由まで残す必要があります。標準仕様から変えた箇所を施工記録に添えます。これにより、同じ顧客の次の店舗でも再現しやすくなります。買い手に示す問いは「工場を持っていますか」だけではありません。「後任が品質を判断し、見積額内で納められますか」まで進めてください。
公表資料:山元「株式の取得(子会社化)に関するお知らせ『ウエタニ』」(2022年2月25日)
事例2:芝産業とヨシックスに見る外食顧客との関係
公表事実。ヨシックスホールディングスは、芝産業の全株式を取得しました。決議・契約・取得日は2021年10月29日です。芝産業は関東を中心に店舗内装を手掛ける会社です。飲食チェーン向けの設計・施工・管理を担っていました。取得原価は当事者間の合意により非開示です。同年11月11日には、ヨシオカ建装への全株式移管を決議しました。最初の第三者からの取得と、その後のグループ内再編は別の出来事です。
内装M&Aでは系列受注と既存顧客を一緒に考える
飲食企業の傘下に入ると、出店計画と施工計画を結びやすくなります。ただし、系列の仕事が増えるという期待だけでは不十分です。既存顧客の改装時期と重なることがあります。限られた監督や職人を、どの現場へ割り当てるかが問題になります。公表された取得目的にも、グループ外顧客との取引拡大があります。売主は系列受注へ全面転換する前提を置かず、既存の顧客関係を残す意味まで説明する必要があります。
準備する資料は、売上上位先の一覧だけではありません。新規出店、既存店改装、退店時の原状回復を分けます。同じチェーンでも、仕事の発生理由が違うからです。担当部署や見積承認の方法も整理します。さらに、案件が競合する時期の優先順位を記録します。オーナーの口約束で調整しているなら、後任も使える基準へ変えてください。買い手は顧客の名称以上に、現場を取りこぼさず回す仕組みを必要とします。
短い工期の実績を、余裕を削った結果にしない
店舗工事では、開業日に間に合わせた実績が注目されます。しかし、間に合った理由を確認する必要があります。工程を組み替えたのか、職人を追加したのか。後日手直しをする条件で引き渡したのか。原因が違えば、次回の採算も変わります。過去の現場について、予定と実績の工程表を並べます。変更の指示者と追加費用の扱いも残します。スピードを支えた管理能力を示せれば、単なる安値受注とは異なる説明になります。
買い手との協議では、受注窓口と施工承認を分けて聞きます。誰が価格を決め、誰が現場追加を承認するのか。飲食事業側の開店要望だけで動くと、工事側に負担が集まるおそれがあります。これは、この事例で実際に問題が起きたという意味ではありません。売主が契約前に確認したい運営条件です。「既存客と系列客の双方へ約束を守るには、何人の監督とどの決裁権が必要か」。この問いが承継後の体制づくりにつながります。
公表資料:ヨシックスホールディングス「2022年3月期 第2四半期決算短信」(2021年11月11日)、同社「子会社の異動(連結子会社の孫会社化)に関するお知らせ」(同日)
事例3:シコーと東宝ファシリティーズに見る工事監理の価値
公表事実。東宝は2021年11月1日に取得を発表しました。子会社の東宝ファシリティーズが、シコーの全株式を同日取得した取引です。取得株式数は20,000株です。シコーは商業施設の内装工事監理に強みがあるとされています。買い手は清掃・設備管理・警備・建設を担う企業です。得意分野を組み合わせる目的が示されています。取得価額は、株主が個人であることを理由に非公表とされました。
工事監理の役割を、人の紹介だけで終わらせない
内装会社を説明する際、自社の職人数だけに目を向けがちです。しかし、商業施設には調整を担う仕事があります。テナント、施設側、施工会社の条件を合わせる仕事です。搬入や停電の時間を調整し、他店の営業へ配慮する。設備側の条件を図面に反映し、申請の順番を管理する。こうした役割は、完成写真だけでは伝わりません。売主は担当者の経験年数とともに、関係者の間で何を決めていたかを説明するとよいでしょう。
ここで整理したいのが、契約上の立場です。元請として工事を請けたのか、監理だけを受託したのか。発注者からどこまで判断を任されていたのか。名称が似ていても、責任範囲は案件ごとに違います。管理料の収入と施工代金を混ぜず、担当業務を整理します。協力会社への発注を自社名義で行う場合もあります。その支払義務や検収の役割まで確認してください。売上規模だけでは見えない会社の機能が明らかになります。
内装M&Aで日常管理と改装工事の接点を示す
建物を日常的に管理する企業は、不具合の兆候を把握できます。その情報を修繕や改装へつなげる余地があります。ただし、気付いた不具合がすべて受注になるわけではありません。予算や発注権限、他社との契約が関係するからです。売主は見込案件を確定受注と分けてください。相談、現地調査、見積提出、正式発注の段階を区別します。これにより、買い手に過大な受注期待を持たせず、提案の入口として説明できます。
後任への引継ぎでは、報告書の完成度も見直します。現場を知らない人が読んでも、未処理事項が分かるでしょうか。是正が必要な箇所と、意匠上の希望を混ぜていないでしょうか。関係者への確認履歴を残せば、判断のやり直しを減らせます。内装M&Aに向けた問いは、「担当者が交代しても施設側が安心して承認できるか」です。工事を実施する力と、合意を成立させる力の両方を、具体的な記録で伝えます。
公表資料:東宝「当社連結子会社による株式取得(孫会社化)に関するお知らせ」(2021年11月1日)
内装M&A事例4:プレテリアテキスタイルと住江織物
公表事実。住江織物は2022年1月27日に子会社化を発表しました。対象はプレテリアテキスタイルで、取得割合は100%です。同社は内装仕上工事やインテリアオプション販売を担います。マンションを中心とした事業と、各地域の協力会社との関係が紹介されています。後日の報告書も、同日付契約に基づく全株取得を記載しています。1月31日は会計上のみなし取得日です。取得発表には対価の記載がありません。
商品提案から採寸・施工までの途切れを確認する
内装材メーカーや販売会社にとって、施工まで扱える会社は接点を広げる候補です。カーテンを販売する場合も、商品選定で仕事は終わりません。採寸、発注、納期調整、取付けが必要です。売主はその中のどこで利益を得ているかを分けます。商品差益が中心なのか、提案や施工に対価があるのか。サービスで吸収している作業はないか。値引き率だけを示すより、顧客が何に支払っているかを説明する方が役立ちます。
マンションなどでは、複数の住戸へ同時期に納品します。販売会の受注が集中すると、採寸担当や施工班が不足しやすくなります。協力会社の名簿に人数があっても、その時期に稼働できるとは限りません。予定住戸数と確定した作業枠を対応させてください。変更注文や再訪問も作業として数えます。地域ごとの責任者が、どこまで応援を手配できるかも記録します。分散した協力体制を、実際に動く工程として見せることが大切です。
施工後の問合せを利益から切り離さない
インテリアのオプション販売には、引渡し後の対応があります。寸法の違い、色味の確認、操作の不具合などです。メーカー側の対応と施工側の対応を切り分けます。原因を特定する前の訪問費を誰が負担するかも決めます。これらを販売後の小さな雑務として扱うと、採算を見誤ります。案件別の売上に、追加訪問や交換に使った費用を結び付けてください。良好な顧客対応を続けるためにも、必要な費用を把握する意味があります。
内装M&Aで協力職人の関係を説明する際も、紹介だけでは足りません。採寸方法や取付け基準を誰が教えるのか。品質の確認者は誰か。問題が起きたときに連絡が戻る窓口はどこか。売主は一つの住戸を例に、受注から最終対応まで追ってみてください。途中で会社の外へ出る情報と物を確認します。「発注先が変わっても、顧客への約束を同じ品質で守れるか」。この問いに答える記録が、地域の施工網を支えます。
公表資料:住江織物「株式会社プレテリアテキスタイル 子会社化のお知らせ」(2022年1月27日)、同社「第133期 第3四半期報告書」(2022年4月14日)
施工・什器・資材のつながりから事業範囲を考える
次の四件では、特別な空間を作る仕事や海外展開も扱います。さらに、パネル商品と内装資材の事業譲渡を取り上げます。会社全体を売る方法だけが承継ではありません。ただし、仕事を切り出せば簡単になるとも限りません。残る部門と共有する人材、設備、顧客情報があります。内装会社のオーナーは、自社の組織図に当てはめてみてください。工事、製作、販売のどこをまとめると、受注から回収まで仕事が途切れずに続くでしょうか。
事例5:ムラヤマと日本テレビに見る特殊内装の専門性
公表事実。日本テレビホールディングスは、2022年3月31日に全株式を取得しました。直接の取得対象はムラヤマホールディングスです。事業会社のムラヤマは、その完全子会社に当たります。特殊内装や造形、イベントの企画・施工等を担う事業です。対象側の発表では、日本テレビグループは従来の顧客だったと説明しています。取得発表に対価の記載はありません。企画力と製作・施工力を組み合わせる目的が示されました。
内装M&Aで作品の魅力を管理可能な仕事へ翻訳する
特殊な空間づくりでは、完成写真が強い印象を与えます。しかし、買い手が知りたいのは、同じ難度の仕事を次も実施できるかです。美術や造形の技術、試作の回数、現場の取付け方法を確認します。経験者の感覚に頼る工程と、標準化できる工程を分けます。希少な技能をすべて手順書へ置き換える必要はありません。誰に相談すれば判断が進むかを明らかにし、その人を育てる仕組みまで説明することが重要です。
また、提案段階の仕事も採算へ含めてください。受注前のデザイン、模型、試作には費用が掛かります。採用された案件だけを集めると、その負担が見えなくなります。営業活動として負担する範囲と、顧客へ請求する範囲を整理します。採用後の修正がどこまで含まれるかも確認します。売主は成約した工事の粗利と合わせて、失注した提案の負担を説明します。制作力を維持する費用まで示すことで、現実的な利益の見方につながります。
既存顧客が買い手になる場合の情報管理
顧客が買い手になる場合、事業を理解してもらいやすい面があります。一方で、別の顧客の企画情報を扱う必要があります。競合する施設やイベントの計画が混ざっていないかを確認します。顧客名を変えた資料でも、図面や開催時期から推測できる場合があります。どの段階で何を開示するかを決めてください。作品の使用実績を示すことと、図面や写真を自由に再利用できることは別です。契約上の許可範囲を確認する準備が必要です。
受注契約には、設置後の保守や撤去まで含む場合があります。期間限定の展示でも、完成時にすべてが終わるとは限りません。保管する造形物や再利用する部材もあります。その所有者と引取条件を明確にします。内装M&Aで売主が伝えたいのは、作品数だけではありません。「過去の案件について、今後も会社が負担する仕事は何か」という整理です。専門性の高さと残る責任を一緒に示すと、買い手も引継ぎ後の運営を考えやすくなります。
公表資料:日本テレビホールディングス「株式会社ムラヤマホールディングスの株式取得に関するお知らせ」(2022年3月31日)、ムラヤマ「完全親会社の株式取得に関するお知らせ」(同日)
事例6:DB&Bとオカムラに見る段階的な株式取得
公表事実。オカムラは2021年9月2日に取得を決議しました。対象はシンガポールのDB&B Holdingsです。オフィスの設計・内装工事を担う会社で、取得割合は70%でした。後日の決算短信では、同年10月1日の取得完了を確認できます。当初取得原価は現金32億6,300万円です。一定期間の業績に応じた追加対価も定められていました。残り30%は、当時の発表では条件を満たした後の取得予定でした。ここでは2021年の取得条件を扱います。
持分を残す承継では、退任時期と対価が連動する
これは海外の内装会社を対象とした事例です。国内中小会社へ同じ金額や条件を当てはめることはできません。一方、株式の一部を残す考え方は、売主の選択肢を整理する参考になります。最初に受け取る対価と、将来受け取る対価を区別します。将来分に業績条件があるなら、達成しない可能性もあります。全額が確定した売却代金のように扱わず、支払時期、条件、測定方法を一つずつ確認する必要があります。
残る経営者が事業を動かす場合、決裁権の範囲が重要です。採用、工事の値決め、外注の選定を誰が決めるか。買い手の方針で採用費や管理費が増える場合もあります。評価に使う利益に、その費用をどう反映するかを定めます。受注を伸ばす責任だけが残り、必要な権限がない状態は避けたいものです。売主が後半の対価を検討する際は、予想数字だけを見ず、その数字を作る判断に参加できるかを確かめてください。
内装M&Aの条件付対価では工事進行の定義を合わせる
内装工事の業績は、着工と引渡しの時期によって動きます。契約変更の承認や検収が遅れることもあります。測定期間の末に大きな工事が残ると、利益の見え方が変わります。追加対価を設けるなら、どの資料と会計方針を使うかが論点です。未承認の追加工事を含めるのか。後日発生した手直しをどの期間へ反映するのか。争いが起きてから定義を作るのではなく、契約時に確認できる例へ落とし込むことが役立ちます。
公表金額を読む際も、割合と時点を外せません。この事例の32億6,300万円は、70%取得についての当初開示です。会社全体の最終総額とは異なります。追加対価や残余持分まで含めた金額ともいえません。内装M&Aの比較では、金額を売上や利益で割る前に取得範囲を確認します。「自分が手元に残す株式と、その後に果たす役割は何か」。売主はこの問いから、早期退任と段階的な承継のどちらが目的に合うかを考えます。
公表資料:オカムラ「DB&B Holdings Pte.Ltdの株式の取得(子会社化)に関するお知らせ」(2021年9月2日)、同社「2022年3月期 決算短信」(2022年5月11日)
内装M&Aの関連事例7:パネル事業を引き継ぐ日学
公表事実。日学は2021年6月16日に事業譲受の合意を発表しました。対象は山下総業のパネル関連事業です。展示パネルや簡易間仕切りの事業で、会社全株式の取得ではありません。譲渡・譲受予定日は同年6月30日でした。日学には従来から当該製品の販売実績がありました。この公表には、取得対価の記載はありません。以下では合意と日程を公表した事例として扱い、この発表だけで実行完了を断定しません。
商品を残す承継と、工事会社を残す承継の違い
移動式パネルの事業は、建物の内装請負とは異なります。内装会社にとっては、什器や製作部門の承継を考える参考です。売主が長年扱ってきた商品を残したい場合、法人全体の売却以外にも検討余地があります。既に商品を販売している会社なら、用途や顧客の要望を理解しています。ただし、販売実績があることと製造を継続できることは別です。生産を誰が担い、どの設備や資料が必要かまで整理する必要があります。
製品の承継では、名称と図面だけを渡せば足りるとは限りません。専用部品の入手先、加工の条件、検査の方法もあります。取扱説明書と現物の仕様が一致しているかを確かめます。長く使われた製品には、旧型の補修依頼が残る場合があります。売主は現在販売する品番と、保守だけが残る品番を区分してください。少量の交換部品でも、顧客との関係を支えることがあります。採算と供給責任を一緒に確認することが大切です。
部材の在庫を、使える商品と対応義務に分ける
什器を扱う内装会社では、倉庫に多くの部材が残ります。帳簿に在庫があるからといって、同じ金額で売れるとは限りません。特定顧客の寸法に合わせたものもあります。旧型品の補修に必要で、売り切れない在庫もあります。そのため、数量と仕入価格だけの一覧を作るのは不十分です。現行品に使えるもの、顧客専用品、保守用、処分候補を分けます。買い手は保管と供給の必要性を判断しやすくなります。
事業を切り出す売主は、残る会社の仕事も考えます。製作担当が一部の商品だけを扱っていたとは限りません。共有設備を渡すと、残す事業に不便が出る場合があります。一定期間だけ委託製造を続けるなら、数量、価格、終了条件を整理します。「この商品を引き継いだ翌日、同じ仕様で出荷できるか」。この問いを使うと、必要な資産と人、契約を具体化できます。内装M&Aでも、部門売却を選ぶ際に有効な確認方法です。
公表資料:日学「山下総業株式会社のパネル事業譲受に関するお知らせ」(2021年6月16日)
事例8:中村とオチアイに見る内装資材の部分承継
公表事実。中村は2022年6月1日に事業譲渡を発表しました。同日付で、建具襖等の内装資材卸売をオチアイへ譲渡したとしています。一方、木材・建材卸売の一部は残ると説明しました。法人全体の売却ではありません。買い手も同日、中村から三名の従業員が加わったと公表しています。これは施工請負そのものではなく、内装を支える供給側の事例です。確認した公表資料に譲渡対価の記載はありません。
内装M&Aで取引先への対応を部門とともに渡す
この事例は、事業の一部を渡し、別の事業へ力を向ける選択です。内装会社でも、資材販売と工事を両方営む場合があります。どちらを残すかは、売上規模だけでは決めにくいものです。販売部門が工事の材料調達を助けているかもしれません。工事の顧客が資材も購入する場合もあります。部門別の利益を作る際は、その相互関係を確かめます。外部へ譲渡した後も同じ条件で仕入れられるかが、残る事業の収益に関わります。
また、資材の配送担当は、納品だけを担うとは限りません。現場で不足を聞き、次回の発注を調整することがあります。商品名が曖昧でも、用途から適合品を探せる人もいます。買い手が欲しいのは、その判断を含む顧客対応です。売主は担当者別の売上を示すだけでなく、仕事の内容を整理します。納入先の受入時間、置場、検品方法まで確認します。顧客の名簿と、日々の取引を止めないための知識を結び付けることが重要です。
残す仕事と譲る仕事の注文を決済日で迷わせない
部分承継では、注文を受けた日と納品日が前後します。どちらの会社が請求するかを、顧客にも分かる形にします。返品、値引き、未回収の代金も整理します。売主と買い手の社内で決めただけでは、取引先に伝わらないことがあります。受注窓口、請求書の名義、振込先の変更を確認します。建具や内装材には現場ごとの特注もあります。注文を途中で切る際は、製作済みの範囲と未実施の作業を対応させてください。
内装工事と資材販売を分ける場合も、同じ考え方を使えます。工事側が以前の価格で材料を使い続ける前提は置けません。仕入れ条件や与信の扱いを改めて決めます。また、移る従業員の仕事を、残る会社の人が代行する場面もあります。その移行期間を無期限にしないことが大切です。「顧客が一度連絡すれば、正しい担当へつながるか」。この問いで注文の流れを追うと、組織図だけでは見えない引継ぎの穴を発見できます。
公表資料:中村「事業譲渡のお知らせ・建具襖事業譲渡に関するお知らせ」(2022年6月1日)、オチアイ「株式会社中村事業継承」(2022年6月1日)
内装M&Aの事例を自社の売却準備へ落とし込む
最も得意な案件と、負担が残った案件を並べる
事例を読んだ後は、自社の工事を二つ選んでみてください。一つは利益と顧客評価の両方が良かった案件です。もう一つは、引渡し後まで負担が残った案件です。両方について、受注理由、工期、原価、変更、検収を追います。売却用の説明を成功例だけで作ると、通常の能力を伝えにくくなります。難しい案件への対応も含めて、会社が判断を重ねてきた経緯を示します。買い手が再現できる部分と、支援が必要な部分を分けられます。
元請と下請の実績を分けることも有用です。売上の大きな工事であっても、自社が担う範囲は異なります。価格を交渉できたのか、決まった仕様で施工したのか。追加工事の承認を直接得られたのか。こうした違いを、完成写真に短く添えてください。買い手は、自社へ加えたい営業力や施工力を判断できます。自社を大きく見せるために元請実績へ寄せる必要はありません。実際に任せられる役割を正確に示す方が、具体的な協議に進めます。
人脈を、担当者が変わっても続く取引へ整える
協力職人との長い関係は、内装会社の大切な財産です。その関係を金額で表す前に、継続条件を確認します。仕事量、支払時期、現場の地域、施工仕様などです。オーナーが退任しても条件を守れるなら、後任を紹介する意味があります。一方、赤字案件を好意で引き受けてもらっていた場合は、同じ運営を前提にできません。誰にいくら支払ったかに加え、どう発注し、どう品質を確認したかまで説明できるようにします。
顧客側の関係も、個人の親しさだけに置き換えないでください。見積が採用された理由、現場対応の評価、請求の正確さを確認します。次回の発注を約束した契約と、期待している相談を区別します。担当者が変わっても使える見積履歴や施工基準を残します。内装M&Aの売主は、人脈が失われる不安だけで判断を止める必要はありません。関係を続けるための条件を明らかにし、相手が実行できる体制を持つかを比較することができます。
内装M&Aの買い手ごとに追加できる仕事と守る条件を書く
同業の施工会社には、地域や工種を補う意味があります。家具・資材企業には、納入後まで対応する機能が加わります。施設運営や飲食企業には、現場計画と出店計画を結ぶ意味があります。同じ内装会社でも、相手によって説明する強みは変わります。ただし、自社の実績や原価の事実は変えません。候補ごとに、増やせる仕事、必要な人員、顧客への影響を書き分けます。売却価格の提示だけでは見えない条件を比較するためです。
最後に、オーナー自身が残す役割を記してください。既存顧客への紹介だけなのか、難しい工事の判断も続けるのか。紹介が終われば退任できるのか、追加対価の期間も関与するのか。期間、業務、権限、報酬が対応する形にします。八つの事例に共通するのは、取引後にも仕事を動かす主体が必要なことです。自社の施工品質と採算を次の経営者へどう渡すか。その具体像を持つことが、納得できる承継条件を選ぶ出発点になります。
内装M&Aの利益評価は、工事台帳と決算の突合から始まる
内装工事会社の売却額は、売上規模だけでは読めません。同じ売上でも、残工事と代金回収の条件が違います。好調な決算に、未確定の追加工事が含まれる場合もあります。逆に、今期の赤字が移転費などで膨らむ場合もあります。内装M&Aでは、この違いを案件単位で説明します。決算書に工事台帳を重ねることが出発点です。売却の準備では、希望額を先に固定しすぎません。次の経営者が引き継げる利益を確かめます。
完成した工事にも、残っている仕事がある
現場の施工完了と、収益の確定は区別します。引渡し後に検査や書類提出が残ることもあります。出来形は確認済みでも、減額交渉が続く場合があります。そこで、完了日、検収日、請求日を工事別に並べます。未了項目と対応期限も同じ表に記します。完成扱いの案件から追加原価が出ていないかも追います。こうした記録は、利益を低く見せるためのものではありません。買手の疑問に根拠をもって答えるための資料です。
内装M&Aで、売上計上と入金を分ける理由
請求書の発行日だけで売上を判断しません。各社が採用する会計方針の確認が先です。収益認識基準では、履行義務の充足を捉えます。期間にわたる認識には所定の条件があります。短期工事の取扱いも一律ではありません。そのうえで、帳簿と契約の対応を確かめます。会計上の売上が妥当でも、入金が遅れることはあります。利益の検証と資金繰りの検証は両方必要です。収益認識基準と適用指針が判断の参照先になります。
追加変更は、工事範囲と金額を別々に確かめる
追加工事には、合意の段階がいくつもあります。施工範囲まで合意した案件もあれば、価格交渉中の案件もあります。書面未締結だけで価値をゼロとは決められません。収益認識基準にも、範囲承認後の価格見積りの定めがあります。ただし、売手の希望請求額を全額採用もしません。指示記録、見積回答、過去の精算を照合します。未確定額を切り出せば、確定した利益を説明しやすくなります。金額の確度を一段ずつ上げる整理が有効です。
原価見込は、現場の担当者にも確認する
工事台帳の原価は、請求済みの支出だけとは限りません。発注済みで未請求の外注費もあります。これから発注する材料や夜間作業も残ります。そのため、経理だけで残工事原価を確定しません。現場管理者と、工程ごとに未了作業を確認します。見積時の予算から何が変わったかを残します。買手が知りたいのは、予算表のきれいさではありません。完成までの必要額を、誰がいつ更新したかです。この日付が見積りの信頼性を左右します。
未成工事の残高と、受注残の総額を混ぜない
受注残は、未施工の契約規模を示す情報です。帳簿上の未成工事に関する資産とは一致しません。受注残に大きな数字があっても、全額が利益にはなりません。材料、外注、現場管理の負担が残っているためです。一方、先行した原価の残高にも回収の検証が必要です。案件ごとに、契約総額と既計上売上を並べます。残る売上と原価を組にして確認します。受注残をそのまま株式価値に加える説明は避けます。
内装M&Aでは、協力会社の原価を再現できるか
協力会社が安定していても、同じ価格で続くとは限りません。長年の個人関係で特別条件がある場合もあります。夜間対応や繁忙期の応援費が抜けることもあります。そこで、主要工種の単価と発注実績を並べます。社長の交代後に変わる条件も確認します。価格を一律に引き上げて利益を削る必要はありません。継続の意思と条件を具体的に確かめます。引継ぎ時の同行や発注手順まで示せれば、利益の再現性を説明する材料になります。
元請工事と下請工事を、同じ粗利率で読まない
粗利率は、工事を担う範囲と合わせて読みます。元請では、設計調整や顧客対応も引き受けます。下請では、担当工種の施工効率が重要になる場合があります。材料を誰が支給するかでも売上高は変わります。そのため、全案件の平均率だけでは判断できません。工事類型ごとに粗利と管理時間を並べます。低粗利でも短期間で回転する仕事があります。高粗利でも社長の負担が大きい仕事があります。会社全体の利益への寄与を見ます。
社長の働きを、役員報酬だけで置き換えない
役員報酬の減額余地は、担当業務の確認と組にします。社長が営業、積算、現場調整を兼ねる会社もあります。その報酬を全額削れば、後任の原価が消えてしまいます。まず仕事を分け、引継ぐ人と時間を定めます。追加採用や昇給が必要なら、正常利益へ反映します。既存社員が担当できる部分も根拠を示します。内装M&Aで見たいのは、形式上の役員数ではありません。工事が滞りなく回る組織に必要な費用です。
家族の給与と、家族所有の事務所を切り分ける
家族の給与は、勤務実態と担当業務で判断します。現場書類や入金管理を担う人の費用は残ります。名義だけで不要な支出と決めつけません。家族所有の事務所や倉庫も同様です。会社売却後に使うなら、賃料と期間を決めます。会社の現状利益が無償利用に支えられるなら要注意です。適正な継続費用を織り込んで比較します。不動産を別途売る場合は、株式の対価と分けます。所有者が違う資産を、会社の売却額に混ぜません。
内装M&Aの正常利益は、修正一覧を残して合意する
正常利益は、売手に有利な費用だけを消す計算ではありません。一時費用の足し戻しと、必要原価の補足を行います。修正ごとに、金額、根拠、再発の可能性を記します。発注書や給与資料へ戻れる形が適切です。未確定項目は、確定項目と分けて見せます。買手と意見が違う箇所も明確になります。アドバイザーとして重視したいのは、この検証のしやすさです。高い修正利益だけを示すより、価格交渉で扱いやすい数字になります。
内装M&Aの評価倍率を、比較条件と資金回収から読む
倍率を使うと、価格の違いを短く説明できます。ただし、分母となる利益の定義が欠かせません。営業利益倍率と、EBITDA倍率は別のものです。株式の価格を比べるのか、事業の価値を比べるのかも確認します。内装M&Aでは、設備が少ない会社でも運転資金を要します。倍率だけで回収年数を断定しないことが大切です。工事の入金条件と更新投資まで含めて、売却条件の現実性を確かめます。
EBITDAは、自由に引き出せる現金ではない
EBITDAは、利益を比較するための指標です。本稿では営業利益に減価償却費を加えて出発します。そこへ、継続する事業に必要な修正を加えます。利息、税金、投資、運転資金の増減は別に検討します。黒字でも、工事代金の入金前に支払いが集中します。車両や工具の更新にも現金が必要です。したがって、EBITDAの全額を配当原資とは扱いません。資金を残す時期と用途まで確認します。利益と現金の違いを説明できることが重要です。
内装M&AのEVと、株主が受け取る対価
EVは、ここでは継続する事業の価値を指します。株式価値へ移る際には、現金や借入を調整します。ただし、何を事業に含めたかで式の使い方は変わります。本稿のモデルでは、必要な運転資金を事業に含めます。現金は余剰分だけを別途加算します。有利子負債は差し引きます。この前提を記載して初めて、金額の比較ができます。中小M&Aの算定方法に関する参考資料も、EVと株式価値をつなぐ考え方を示しています。
公表された買収額から、倍率を逆算できない場合
公表事例でも、取得価格が開示されないことがあります。価格が出ていても、取得した持分が一部かもしれません。対象会社の利益が、同じ期間で分からない場合もあります。借入や余剰現金の条件まで欠けると比較は難しくなります。そこで、数字がそろわない事例から倍率を作りません。内装工事全体の相場として示すことも避けます。参考にできるのは、買手の狙いや承継対象です。価格の裏付けとは、役割を区別して読みます。
比較会社は、社名よりも事業構成を確認する
同じ内装という分類でも、事業構成は多様です。展示施設、店舗、オフィスでは需要の波が違います。設計を多く担う会社と、施工主体の会社も異なります。比較では、顧客の分散、受注継続性、外注比率を見ます。規模や資金調達力の差もあります。上場会社の数字を、そのまま小規模企業に掛けません。差を説明できる候補を選びます。比較対象の変更で結果が大きく動くなら、その幅も示します。一つの倍率に精度を装わせません。
内装M&Aで、リースと賃料の定義をそろえる
比較する利益では、賃料やリースの処理を確認します。会計上の扱いが違うと、同じ支払いでも利益が変わり得ます。そこで、利益側と負債側を一緒にそろえます。賃料を控除した利益と、別の定義の倍率を混ぜません。使用権資産やリース負債の扱いも明示します。本稿の例では、事務所賃料を費用に含めます。別途調整する設備リースはないと仮定します。この限定があるため、実際の会社では契約一覧の確認が必要です。
時価純資産は、回収できる工事債権まで点検する
時価純資産法では、資産と負債の内容を見直します。内装会社なら、工事未収金の回収見込みが重要です。未成工事に関する資産も、残高だけでは評価できません。工具、車両、敷金などの利用価値も点検します。一方、未計上の外注費や修補負担がないかを調べます。帳簿の純資産をそのまま売却額とは扱いません。中小M&Aガイドライン第3版は、資産、市場、将来収益に着目する評価方法を整理しています。
DCFは、工事利益を現金に直す予測が土台になる
DCF法では、将来の資金収支を現在価値へ換算します。売上計画だけでは計算の土台が足りません。完成までの原価、税金、設備投資も見込みます。請求から入金までの期間も反映します。受注が増えるほど資金が必要になる場合があります。そこで、成長率と運転資金を連動させます。予測の根拠が薄い部分は、複数の条件で計算します。内装M&Aでは、案件の山谷をならした計画が有効です。期末の受注だけを将来へ延長しません。
営業権の加算と、事業価値の加算を重ねない
時価純資産に営業権を加える考え方もあります。ただし、その結果へEVをさらに足す計算はしません。EVの中には、通常使う資産による稼ぐ力が含まれるためです。受注基盤や現場管理の組織力も利益へ反映されます。ブランドや顧客名簿の金額を、理由なく上乗せしません。別途加算するなら、評価範囲との関係を説明します。事業に不要な資産も、処分可能性と税負担を確認します。二つの手法は、足し合わせる前に役割を整理します。
内装M&Aの相乗効果は、実現費用とセットで示す
買手の営業網を使えば、受注が増える可能性があります。資材の共同調達で、原価が下がる可能性もあります。これらは交渉材料ですが、確定利益とは分けます。担当者の採用や管理体制の統合にも費用が要ります。既存顧客との競合で、仕事を失う可能性も考えます。そのうえで、誰が実行し、いつ効果が出るかを示します。売手の単独利益と、買手固有の効果を区分します。高い価格を求める理由が、検証可能な話になります。
倍率を一つ決める前に、条件を三つ並べる
価格の試算では、倍率、正常利益、資金調整を並べます。どれを変えたために価格が動いたかを見える形にします。倍率だけ高くても、利益修正が厳しい提案はあります。現金の加算範囲が狭い提案もあります。そこで、買手の提示額を同じ条件へ直して比較します。支払い時期や留保金も別欄に置きます。アドバイザーとして重視したいのは、条件差の説明です。見栄えのよい倍率だけで、提案の優劣を判断しないようにします。
内装M&Aの計算例:正常利益から株式価値へ
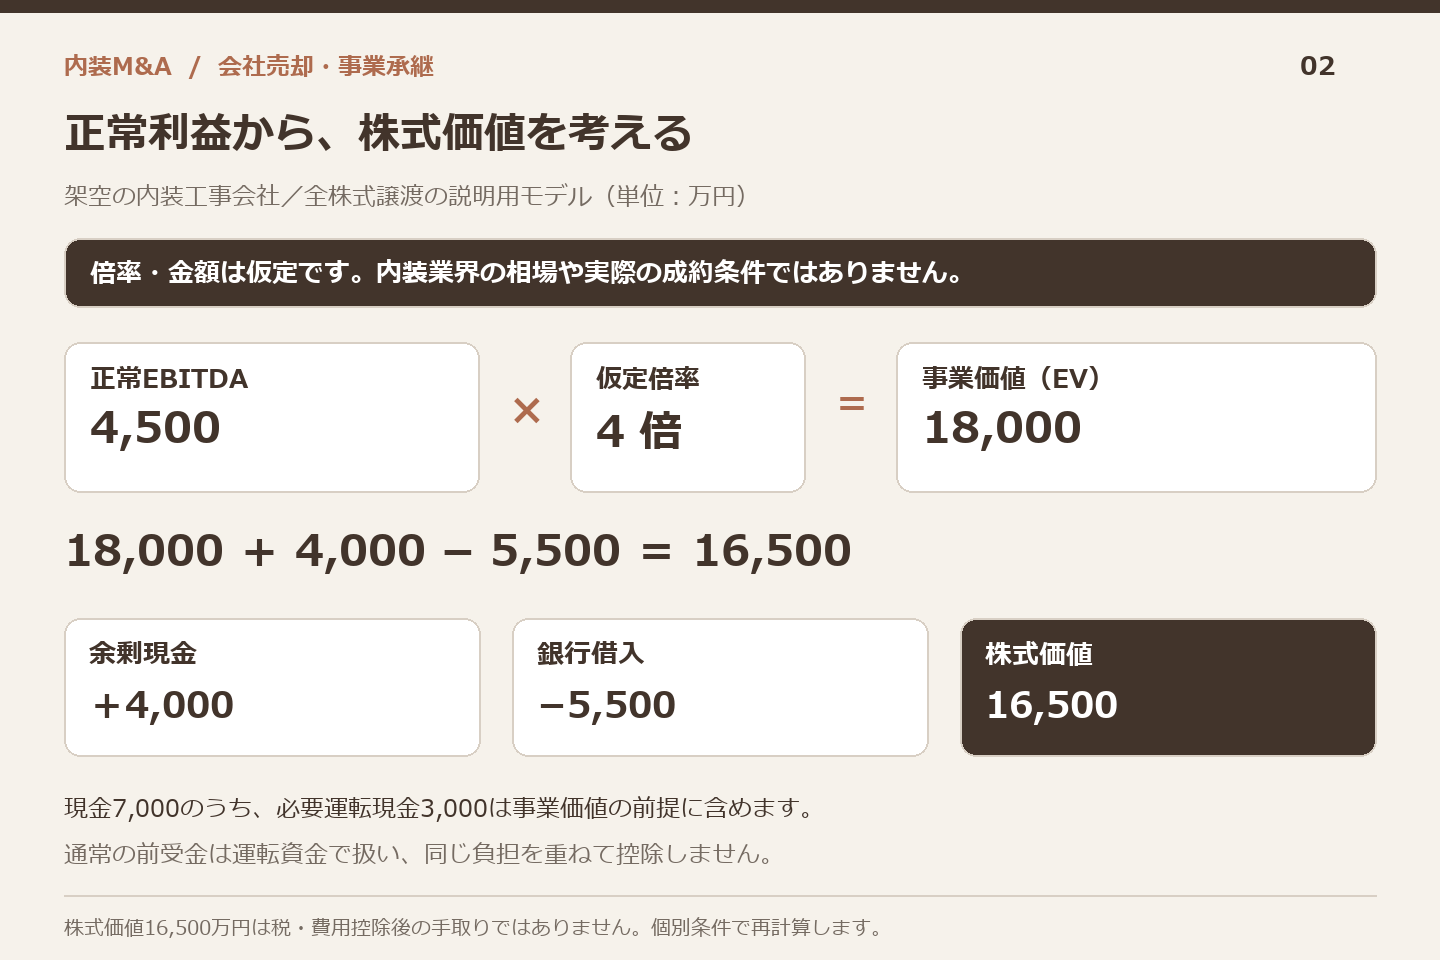
以下は、説明のために設定した架空モデルです。店舗改修とオフィス内装を担う会社を想定します。現場管理は社員が行い、施工の一部は外注します。全株式を譲渡する前提です。金額の単位は、特記がなければ万円です。実在企業の決算や成約価格ではありません。3倍、4倍、5倍も、比較用に置く仮定です。内装M&Aの一般相場を示す数字ではありません。同じ前提の中で、価格がどう動くかを確認します。
社内試算表の営業利益から、修正を積み上げる
出発点は、社内試算表の営業利益4,100万円です。営業費用に含まれる減価償却費は300万円とします。役員報酬の減額余地と、後任費用を分けます。追加変更の裏付け不足と、原価の過少見積りも修正します。一方、支払いを終えた一時的な移転費を戻します。こうして正常EBITDAを4,500万円と置きます。修正前の決算を良く見せる説明ではありません。将来の比較に使う利益へ整える、仮定上の橋渡しです。
| 項目 | 加減額 | この例での理由 |
|---|---|---|
| 社内試算表の営業利益 | 4,100 | 修正を加える前の出発点 |
| 減価償却費 | +300 | 営業費用に含まれた償却を加算 |
| 削減できる役員報酬 | +900 | 担当業務と継続体制の確認が前提 |
| 後任管理者の追加費用 | −600 | 引継ぎ後に必要な年間費用 |
| 裏付けを欠く追加変更売上 | −500 | この仮定では利益から除外 |
| 残工事原価の見積り修正 | −400 | 当期利益の過大計上分を修正 |
| 完了済みの一時移転費 | +700 | 営業費用計上済み、支払済み |
| 正常EBITDA | 4,500 | 4,100+300+900−600−500−400+700 |
内装M&Aで、報酬900万円の全額が利益になるわけではない
この例では、報酬を900万円減らせると仮定しました。しかし、後任管理者に年間600万円が必要です。両者の差による利益改善は300万円です。採用まで社長が残るなら、その期間の報酬も確認します。引継ぎ費用と平常時の費用は分けて整理します。後任の責任範囲が狭すぎれば、再び追加採用が必要です。そこで、積算、顧客対応、現場巡回の担当を確定します。人員表と業務表が、利益修正の根拠になります。
追加変更500万円は、このモデル固有の判断
追加変更500万円は、社内で売上計上済みとします。この仮定では、請求権と回収の裏付けがありません。そのため、比較する利益から除外しています。実際の会社では、施工指示や契約の状況で判断が変わります。未承認の追加工事が、常に無価値という意味ではありません。また、利益の修正だけで帳簿残高の問題は終わりません。対応する債権や資産も検証します。この例の資金調整は、その訂正後の残高を前提にします。
残工事の原価400万円は、当期利益の修正額
400万円は、見積原価の検証で判明した修正です。当期利益が、その金額だけ過大だったと仮定します。これから発生する工事原価の全額ではありません。将来売上に対応する通常原価まで引けば、利益を過小にします。原価の計上時期と、売上の計上時期を合わせます。工事損失や修補の見込みも同じ案件表で確認します。内装M&Aでは、項目名だけで別々に控除しません。どの工事の、どの負担を処理したかを追います。
一時移転費と、継続する賃料を分ける
移転費700万円は、営業費用として計上済みとします。移転も支払いも完了し、再発しない仮定です。新事務所の通常賃料は、利益に織り込まれています。資産計上した設備投資は、この費用に混ぜません。移転を口実に、必要な通常費用まで戻すことも避けます。請求明細と支払い記録を添えて、費用の性質を示します。支払いが残る別の事例なら、その債務も確認します。本例には、その追加債務はないものとします。
内装M&Aの現金は、7,000万円の全額を加算しない
預金などの現金総額は7,000万円と仮定します。このうち3,000万円は、通常の工事を回すために残します。外注代や給与の先行支払いを支える現金です。本例のEVには、この必要現金を伴う事業を含めます。別途加えるのは、差額の4,000万円だけです。現金総額を加える方式を使う場合は、EVの定義も合わせます。二つの方式を途中で混ぜません。必要現金は一律の月商比率ではなく、月次の資金の谷から確かめます。
通常運転資金に、工事前受金900万円を含める
本例は、正常な営業債権や未成工事の資産を伴います。外注債務や通常の前受金も含めて評価します。工事前受金900万円は、その通常運転資金の一部です。銀行借入と同じものとして、再度控除しません。ただし、前受金は利益でも自由な余剰資金でもありません。対応する工事を行う義務があります。取消しによる返金や異常な前受けは、別に点検します。ここでは、訂正と損失検証後の正常な残高を前提とします。
仮定4倍なら、株式価値は1億6,500万円になる
正常EBITDA4,500万円に、仮定の4倍を掛けます。EVは1億8,000万円になります。そこへ余剰現金4,000万円を加えます。銀行借入5,500万円を控除すると、株式価値は1億6,500万円です。株主借入や設備リースの別途調整はない仮定です。追加の退職金支給も、基本ケースには含めません。この金額は、税金と費用を引く前の株式価値です。個人保証が解除されたことを意味する数字でもありません。
| 仮定倍率 | EV | 余剰現金 | 銀行借入 | 株式価値 |
|---|---|---|---|---|
| 3倍 | 13,500 | +4,000 | −5,500 | 12,000 |
| 4倍 | 18,000 | +4,000 | −5,500 | 16,500 |
| 5倍 | 22,500 | +4,000 | −5,500 | 21,000 |
利益300万円の差と、運転資金600万円の差
正常利益の修正と、基準日の残高調整は性質が違います。仮に年間利益がさらに300万円下がるとします。4倍のままなら、EVは1,200万円下がります。他条件一定で、株式価値は1億5,300万円です。別の仮定として、通常運転資金の不足を600万円とします。その不足だけを精算するなら、株式価値は1億5,900万円です。二つは基本ケースからの独立した試算です。同時に発生した合計結果として示していません。
内装M&Aの回収力は、更新投資を引いて点検する
年500万円の維持更新投資が必要だと仮定します。正常EBITDA4,500万円から引くと4,000万円です。ただし、ここからも税金や運転資金の増減を考えます。借入利息や返済を含む株主の資金収支とも別です。減価償却費300万円と更新投資500万円は一致しません。古い車両や工具が多ければ、今後の支出が膨らみます。EBITDAが安定していても確認が必要です。買手への説明には、更新年と支出額の予定を添えます。
内装M&Aの受取条件を、債権・退職金・保証まで詰める
同じ株式価値でも、契約によって受け取り方は変わります。決済時に全額を払う提案もあれば、留保する提案もあります。工事代金の回収後に精算する形も考えられます。そこで、価格の合意だけで交渉を終えません。債権、前受金、修補負担の扱いを文章にします。内装M&Aでは、進行中の現場が多いほど確認が重要です。譲渡日をまたぐ工事の責任と資金負担を、双方が同じ表で把握できる状態にします。
工事未収金は、滞留日数と争点を一緒に見る
古い債権でも、直ちに全額回収不能とは限りません。検収条件や精算手続きが原因の場合があります。一方、長年の得意先でも、減額紛争があれば注意が必要です。未収金一覧には、入金予定とその根拠を記します。相手の回答日や、追加提出する書類も添えます。買手は、残高の存在だけでなく回収の行動を確認できます。滞留理由の説明ができれば、過度な一括減額を避ける交渉につながります。楽観的な予定日だけは置かないようにします。
内装M&Aで、ファクタリングの契約を開示する
ファクタリングは、名称だけで借入とも売却とも決めません。債権譲渡の範囲と、買戻しなどの義務を確認します。入金済みの現金と、譲渡済みの債権を両方加えません。回収金の送金義務が残る場合も、その実態を確認します。金融庁の注意喚起も、経済的に貸付けに当たる取引に触れています。手数料の水準だけで分類しないことが大切です。本例は基準日に残る取引がない仮定ですが、実務では契約と入出金を照合します。
修補負担を、利益と価格に二度入れない
修補の見込みは、対象工事と作業内容を明らかにします。通常の年間対応費と、特定の重大な不具合を区分します。年間利益を正常化する修正が必要なこともあります。基準日に残る債務を調整することもあります。両方に影響する場合も、直ちに誤りとは限りません。ただし、同一の負担を重ねて控除しない検証が必要です。工事番号を付けた調整表で、反映先を追います。引当、将来原価、価格留保の関係もそろえます。
外注先への未払いと、通常の支払サイトを分ける
通常の外注債務は、営業運転資金の構成要素です。全額を銀行借入のように追加控除すると重複し得ます。ただし、支払いを延ばして預金を増やす扱いは別です。通常の支払期日を過ぎた債務を把握します。未着請求書も、発注と出来高から確認します。内装M&Aの決済前だけ支払いを止めない運営が大切です。基準となる平常残高と精算方法を先に決めます。売手にも買手にも、期末の操作を疑わせない資料になります。
受注の前倒しで、余剰現金を大きく見せない
大型工事の着手金で、預金が一時的に増えることがあります。しかし、その後には施工と外注費の支払いが続きます。期末預金だけでは、余剰分を見誤る可能性があります。そこで、工事前受金と支払予定を並べます。過去の月次資金繰りとも照合します。繁忙期と閑散期の差が大きい会社では、複数月で見ます。通常運転資金の目標額は、双方で対象科目を定めます。必要現金と同じ支出を二重に確保しないことも確認します。
内装M&Aの退職金は、会社現金の減少とつなげる
基本ケースとは別に、退職金1,000万円を考えます。譲渡前に会社が現金で支払う仮定です。他条件一定なら、余剰現金は3,000万円へ減ります。株式価値は1億5,500万円になります。退職金との合計は、税金と費用の前で1億6,500万円です。退職金を受け取り、元の株式価値も維持する計算ではありません。実際には支給の妥当性や税務の確認が必要です。現金減少を反映した後に、同額を再び債務控除しないようにします。
個人保証の解除は、価格の控除だけで終わらない
借入を株式価値から控除しても、保証は自動で消えません。金融機関との手続きと確認が必要です。買手が引き受けるとの約束だけで、解除完了とは扱いません。対象の借入、保証人、担保を一覧にします。解除や差替えの条件と時期も確認します。中小M&Aガイドライン第3版の案内でも、経営者保証の問題が取り上げられています。アドバイザーとしては、代金の金額と同じ重さで確認したい条件です。
株式譲渡と事業譲渡は、代金の受取人が違う
本稿の数字は、法人の全株式を売る例です。株式の売主である株主が対価を受け取ります。一方、法人による事業譲渡では、通常は会社が代金を受け取ります。そこから資金を個人へ移す段階も検討します。移す資産や債務、契約の範囲も異なります。進行工事をどちらが完了するかは重要な条件です。したがって、事業譲渡の提示額を株式価格と直結させません。税務、契約、資金の残り方を同じ表で比較します。
内装M&Aの税引後手取りは、別の計算書で確認する
株式価値から個人の手取りを考えるには、取得費などが必要です。株主ごとに取得の経緯や費用が異なります。国税庁の株式等の取得費に関する説明も、譲渡所得の計算で取得費と手数料等を扱っています。退職金には別の税務判断があります。提示された対価に、同じ税率を一括適用して終えません。専門家費用の契約上の基準も確認します。本例の1億6,500万円は、税引後の受取額を保証する数字ではありません。
最終交渉では、金額ごとの根拠と責任者を決める
売却条件を詰める際は、修正項目を一枚にまとめます。正常利益、運転資金、債務、留保金を別欄にします。各項目に、根拠資料と確認担当者を付けます。意見が違う箇所は、追加資料で解決できるかを考えます。難しければ、条件付き精算の範囲と期限を検討します。買手だけが判定できる曖昧な基準は避けたいところです。内装M&Aの価格を支えるのは、案件を説明できる準備です。工事を続けながら、受取条件まで見通せる交渉を目指します。
内装M&Aの取引方法は、残す会社と引き継ぐ現場から決める
価格の話を始める前に、何を誰へ渡すのかを決めます。株式を売る方法と、内装工事の事業を渡す方法があります。取引方法によって、契約当事者と代金を受け取る人が変わります。同じ金額の提示でも比較条件はそろいません。工事の継続、会社の資金、オーナーの退任を一枚の図にして、取引方法を選びます。
内装M&Aの株式譲渡では、現場の契約主体を確認する
株式譲渡は会社の株主が交代する取引です。通常、工事を請け負った会社自体は存続します。株主が変わるだけで全工事の契約者が別法人になるわけではありません。ただし、基本契約に支配関係の変更条項がある場合があります。株主変更の通知や承諾が必要か、元請との契約ごとに確認します。
法人が続くことは、既存の問題も会社に残ることを意味します。未精算の追加工事、過去現場の修補、税務や労務上の問題を、株主交代で消せるとは考えません。売主が知る事実を整理し、買い手の調査と契約へつなぎます。問題の存在よりも、範囲や金額が分からない状態が交渉を難しくします。
事業譲渡では、工事・人・資産の承継先をそろえる
事業譲渡では、引き継ぐ資産や契約などを特定します。店舗内装部門だけを渡し、別の不動産事業を会社に残す場合も考えられます。しかし、部門の売上を分けるだけでは足りません。共同で使う積算担当、倉庫、車両、会計システムを、譲渡後にどちらが使うかを決める必要があります。
工事の契約を引き継ぐ承諾と、現場へ人を出せる条件は別々に確認します。契約上は承継できても、発注権限や安全書類の登録が間に合わなければ工事が止まります。売却代金が会社に入る場合、その後に株主が受け取る方法と税負担も検討します。会社に入る金額を、そのまま個人の手取りとは扱いません。
内装M&Aで親族の不動産を残すなら、賃貸条件を先に示す
オーナー個人が所有する作業場を会社が使っている場合、株式譲渡に不動産まで含まれるわけではありません。買い手が譲渡後も使えるよう、賃料、使用範囲、契約期間、修繕負担を整理します。図面の保管庫や材料置場が別棟にあるときは、住所だけで使用範囲を判断しないようにします。
売却後に自分の物件を明け渡してほしいなら、移転費と準備期間が会社の収益に影響します。買い手へ早めに伝え、移転後の人員配置や材料配送も検討します。相場より低い賃料で収益を評価した場合も、注意が必要です。成約後に大幅な値上げを求めると、企業価値の前提が崩れます。
少数株主と親族の合意は、希望価格とは別の準備になる
創業時に株式を持った親族や、退職した役員が株主のまま残っていることがあります。株主名簿、過去の譲渡記録、定款を確認し、誰の合意が必要かを専門家と整理します。名義と実際の出資経緯が食い違う場合は、売主だけの記憶で処理せず、資料から権利関係を確かめます。
家族への説明では、売る理由と売却代金の話を急に一つにしないことが有効です。オーナーの健康、次の現場責任者、家族の保証や不動産を順番に扱います。条件の違う買い手が現れた際も、何を守るために選んだのかを説明しやすくなります。親族の理解を買い手探索の最後まで先送りしないことが大切です。
内装会社の人材・許認可・施工責任を、実際の配置で確認する
会社の名義や株式を渡しても、施工能力が同時に引き継がれるとは限りません。現場を任せられる人、必要な許可、元請が認める体制がそろって初めて受注を続けられます。M&Aの予定日から逆算し、誰が退任すると何が不足するかを洗い出します。資格一覧だけでなく、営業所と工事への実際の配置を確認します。
内装M&Aでは、営業・積算・施工管理を一人の役割にまとめない
社長が顧客との打合せも見積もりも行う会社では、後任を一人採れば代替できるとは限りません。図面から数量を拾う仕事と、現場の遅れを立て直す仕事には違う経験が必要です。社長の一週間の動きを記録し、単価交渉、材料発注、職長への指示、引渡し対応を分けて担当候補を決めます。
引継ぎの成否は、後任が同席した回数だけでは分かりません。買い手側の担当が自分で見積条件を説明し、変更の追加費用を合意できるかを確認します。オーナーが最後に修正した箇所を残すと、経験に頼っていた判断が見えてきます。全部門を一度に任せず、工種や顧客ごとに権限を移す方法もあります。
内装M&Aでは、建設業許可の要件と取引方式を確認する
「内装会社」という呼び名だけでは、必要な許可の範囲は決まりません。内装仕上げに加え、電気、管、消防設備などを扱う場合、実際の請負範囲と施工体制を確認します。国土交通省の許可事務ガイドラインは工事区分の参考になります。個別案件は許可行政庁と専門家へ確認し、予定する取引方式を示して相談します。[許可・工事区分]
事業譲渡や合併等では、事前認可で建設業者の地位を承継する制度があります。すべてのM&Aで自動的に許可が移る制度ではありません。事業譲渡では、建設業に関する事業の全部譲渡が対象です。一部の建設事業を残す案は、行政庁へ適用関係を確認します。対象、要件、資料、申請時期を個別に確認します。株式譲渡で法人が続く場合も、許可要件の維持は必要です。役員や必要人員の変更に伴う届出も確認します。[建設業の承継認可]
退任する社長の資格と、残る従業員の意向を混同しない
許可や工事に必要な役割を社長が担っている場合、単に肩書を引き継ぐだけでは足りません。後任の資格、実務経験、勤務形態と配置を確認します。本人が残るつもりでも、兼務や通勤の条件が新しい運営案と合うかは別問題です。採用が必要なら、費用と時間を評価や決済条件に反映させます。
社員については、売主が「全員残る」と断言して候補先を説得する進め方を避けます。処遇、担当現場、勤務地、繁忙期の負担を示して本人の意向を確認します。事業譲渡による労働契約の承継には、対象労働者の個別承諾が必要です。真意に基づく承諾となるよう、事前の説明と協議を行います。2026年5月25日適用の改正指針も確認します。[事業譲渡等指針]
協力会社の承継は、名簿より発注と支払いの条件を見る
長年付き合う職人や協力会社が多いことは強みです。ただし、件数だけでは施工能力を説明できません。対応できる工種、地域、同時稼働人数、夜間対応、繁忙期の優先順位を整理します。売主個人への信頼で受けていた仕事か、会社の発注と支払いに信頼があるのかを見分けます。
買い手の標準契約へ切り替えると、支払日や請求手続きが変わる場合があります。協力会社の資金負担が増えれば、継続の意向にも影響します。単価を直ちに引き下げる計画を前提にした相乗効果は、施工班の維持と両立するかを確かめます。人の数を足す前に、仕事を受けてもらえる条件を比べることが重要です。
内装M&Aの調査では、引渡し後の修補と安全記録も扱う
引き渡した工事にも、漏水、建具の不具合、仕上げの補修などの連絡が入ります。過去の問い合わせ、原因、外注先の対応、保険処理、未解決事項を現場別に整理します。過去売上に対応する責任と、買い手が新たに約束するサービスを分けます。窓口を一本化しても、費用負担まで自動で決まるわけではありません。
改修では石綿の事前調査等も確認対象です。小規模だから調査不要と判断せず、対象箇所の調査と、一定規模以上の報告義務を区別します。調査記録、担当者、施工前の確認手順が残っているかを調べます。M&Aの資料作成のために現場の適法性を推測せず、不足資料や未確認の事実を明示します。[小規模改修と石綿の手続き]
内装M&Aの候補先探しは、情報の見せ方と施工方針をそろえる
良い条件を得るには、多くの会社へ同じ資料を送るだけでは不十分です。内装業では有名店舗の施工写真や工期の組合せから、会社を推測される場合があります。情報を守りながら、買い手に必要な判断材料を示します。匿名資料、経営者面談、詳細調査を一つの流れとして設計します。
匿名の会社紹介でも、施工写真が社名を語ることがある
店名を消した写真でも、特徴的な壁、所在地、開業日から案件が分かることがあります。初期資料は実績の写真集をそのまま使わず、用途別件数、工期、施工範囲、粗利の傾向に置き換えます。判断に必要な情報まで消すと事業の違いが伝わらないため、個別名と収益構造を分けて示す工夫が必要です。
匿名資料の数値にも粒度があります。市区町村、創業年、従業員数、特定元請への依存率をすべて正確に並べると、業界内では候補が絞られます。初期段階は幅を持たせた概要とし、関心と守秘の条件を確認して詳細へ進みます。記載を丸めた部分は、後の資料で実数に戻し、説明の不一致を残しません。
内装M&Aで顧客図面と個人データを開示する条件
顧客から預かった図面や仕様書には、秘密保持や用途の制約がある場合があります。自社の仕事に関する資料でも、自由に第三者へ渡せるとは限りません。元請の承諾が必要か、匿名化した工事情報で目的を満たせるかを確認します。秘密保持契約を買い手と結ぶことと、元の契約上の制約を守ることは両方必要です。
事業承継の交渉では、調査のため個人データを提供する場合があります。その際は、利用目的や取扱方法を定めます。漏えい時と交渉不成立時の措置も含めます。個人情報保護委員会は、安全管理措置を守らせる契約を求めています。承継後も従前の利用目的の範囲内で扱います。従業員名簿や施主の連絡先を、関心確認の段階で一括開示しない運用を検討します。[個人データと事業承継]
内装M&Aの買い手比較では、資金と工事運営の両方を見る
買い手の候補には、施工会社、設備会社、商業空間の企画会社、投資会社などが考えられます。業種名から相性を決めず、買収目的と引継ぎ後の責任者を確認します。自社の顧客へ別サービスを提供したいのか、職人の稼働を確保したいのかで、譲渡後に求められる役割は変わります。
提示額が高くても、買収資金と会社の運転資金をどう用意するかは確認が必要です。進行中の工事から回収した現金を、直ちに別事業へ回す計画なら、材料や外注への支払いに影響する可能性があります。資金調達の裏付けと、成約後の工事資金を分けて説明してもらいます。候補先の信用確認も初期から進めます。[中小M&Aガイドライン]
経営者面談は、自社をほめてもらう場だけにしない
面談では、好調な実績だけでなく、実際の判断が難しい場面を質問します。例えば、工程が遅れた現場へ誰を回すかを尋ねます。追加工事の承認前に着手を求められた場合の対応も論点です。元請の値下げ要請に誰が対応するかも確認します。買い手の回答から、現場の裁量と管理部門の方針が見えてきます。
売主も、残したい慣行の理由を説明します。請求締日の柔軟さが協力会社との関係を支えているのか、それとも単に記録が遅れているのかでは対応が違います。守るべき仕事の仕組みと、改善できる習慣を分けて話すと、買い手の提案を具体的に評価できます。社風という一言で論点を終わらせないことが有効です。
基本合意の独占期間は、調査に必要な仕事量と合わせる
基本合意では、価格の考え方、対象範囲、調査、予定日程を整理します。独占交渉期間を設けるなら、誰がいつ何を確認するかも合わせて決めます。売主側の資料担当が社長一人だと、工事繁忙期の調査対応に無理が出ます。質問をまとめる窓口と、回答可能な日程を早めに設定します。
主要条件の法的な拘束力は、基本合意の条項ごとに確認します。金額が書かれたから売却代金が確定したとは限りません。調査後に価格を変更できる条件、費用負担、情報の取扱い、交渉終了時の対応を読みます。説明しにくい条項は、署名前に専門家へ確認し、口頭の理解との違いを解消します。
内装会社の売却契約では、工事の損益と責任の境界を決める
M&Aの契約は、金額と決済日だけを決める書類ではありません。工事が進む会社を引き渡すため、決済の前後で原価や入金が動きます。どの時点の情報で価格を定め、後から分かった事実をどう扱うかを決めます。通常の工事管理で使う資料と契約の定義がつながっていることが重要です。
内装M&Aの価格調整は、会計科目と契約定義を照合する
現金、借入、運転資金による調整を定める場合、対象科目を明記します。工事未収金や前受金の分類を、会社の試算表に沿って確認します。貸倒れが疑われる請求の扱いも決めます。用語が曖昧なままだと、計算式に合意しても結果が一致しません。金額を入れた計算例を作ることが役立ちます。例えば、前受金を運転資金に含めるとします。同じ金額を別の債務調整で重ねて控除しないかも点検します。分類と調整方法は、取引の定義に合わせて合意します。
決済時の残高だけを良く見せる調整は避けます。外注への支払遅延や前受金の前倒しは、通常の運営条件を変えます。価格調整の議論が複雑になり、取引関係にも影響します。契約前から通常の業務を継続し、例外的な大口入出金があれば理由と現場への影響を説明します。
追加変更の未合意は、契約締結前に一覧で示す
追加工事の費用が未合意でも、工事自体は終わっていることがあります。請求できる根拠、相手方の回答、見込回収額、対応費用を分けて記録します。「いつもの担当なら払う」という説明だけでは、買い手が回収を再現できません。国土交通省の法令遵守ガイドラインも踏まえ、契約や変更合意の記録を確認します。[建設業法令遵守ガイドライン]
売主が回収交渉を続けるなら、権限と連絡方法を定めます。退任後の売主が会社を代表するように追加の約束をすると、買い手側の管理と食い違うおそれがあります。売主は事実説明を担当し、承継後の責任者が最終合意するなど、役割を明確にします。回収できた金額の精算方法も事前に合意します。
表明保証と補償は、知っている問題を説明したうえで決める
表明保証では、財務、契約、法令遵守などの事実について確認と約束を行います。売主が把握する不具合や紛争を、調査で聞かれなかったからと伏せたままにしません。現場別の説明資料と契約上の開示を対応させ、何を相手が認識して合意したかを残します。誤りが分かった場合は、早く訂正して条件を整理します。
補償については、責任の範囲、期間、上限、請求方法を確認します。売主が負う責任を一律に無期限とするのも、すべて成約日に終わると考えるのも適切ではありません。工事の状態や調査結果に応じて専門家と交渉します。同じリスクを価格から控除し、さらに別の仕組みで重ねて負担させていないかも確認します。
内装M&Aでも、個人保証の解除は金融機関と確認する
株式の売却だけでは、金融機関との保証契約は消滅しません。借入先、保証の範囲、担保の対象を一覧にし、金融機関を交えた確認を行います。経営者保証のガイドラインや事業承継時の特則は検討の参考です。ただし、個別の解除や変更には、関係者との協議と手続きが必要です。[経営者保証ガイドライン]
決済までに解除できない見込みなら、未了の場合の対応も検討します。誰がいつ何を行うかを具体化しましょう。新しい経営者が誠実に見えることと、保証債権者の合意は別です。安心して退任できる条件を、売却代金の受領と同じ重要度で確認します。保証債権者の回答や、解除を確認できる書面は手元に保管します。
内装M&Aの分割払いと業績連動対価は、回収条件まで比較する
売却代金の一部を後で受け取る提案では、支払時期と条件、支払う会社の資力を確認します。一括払いより総額が高くても、回収できる時期や不確実性が異なります。売主が引継ぎを終えた後も対価が残るなら、どの資料で履行状況を確認するかを定めます。額面だけを比べて条件を選ばないことが大切です。
業績に連動する対価では、粗利や利益の定義が重要です。買い手が管理費の配賦を変えたり、他社の案件を移したりすると、同じ施工力でも計算結果が変わります。原価、売上計上、共通費、関連会社取引の扱いを明確にします。売主が管理できない要因を、どこまで受取条件に含めるかを慎重に交渉します。
内装M&Aの引継ぎは、次の請求と次の現場が回るまで設計する
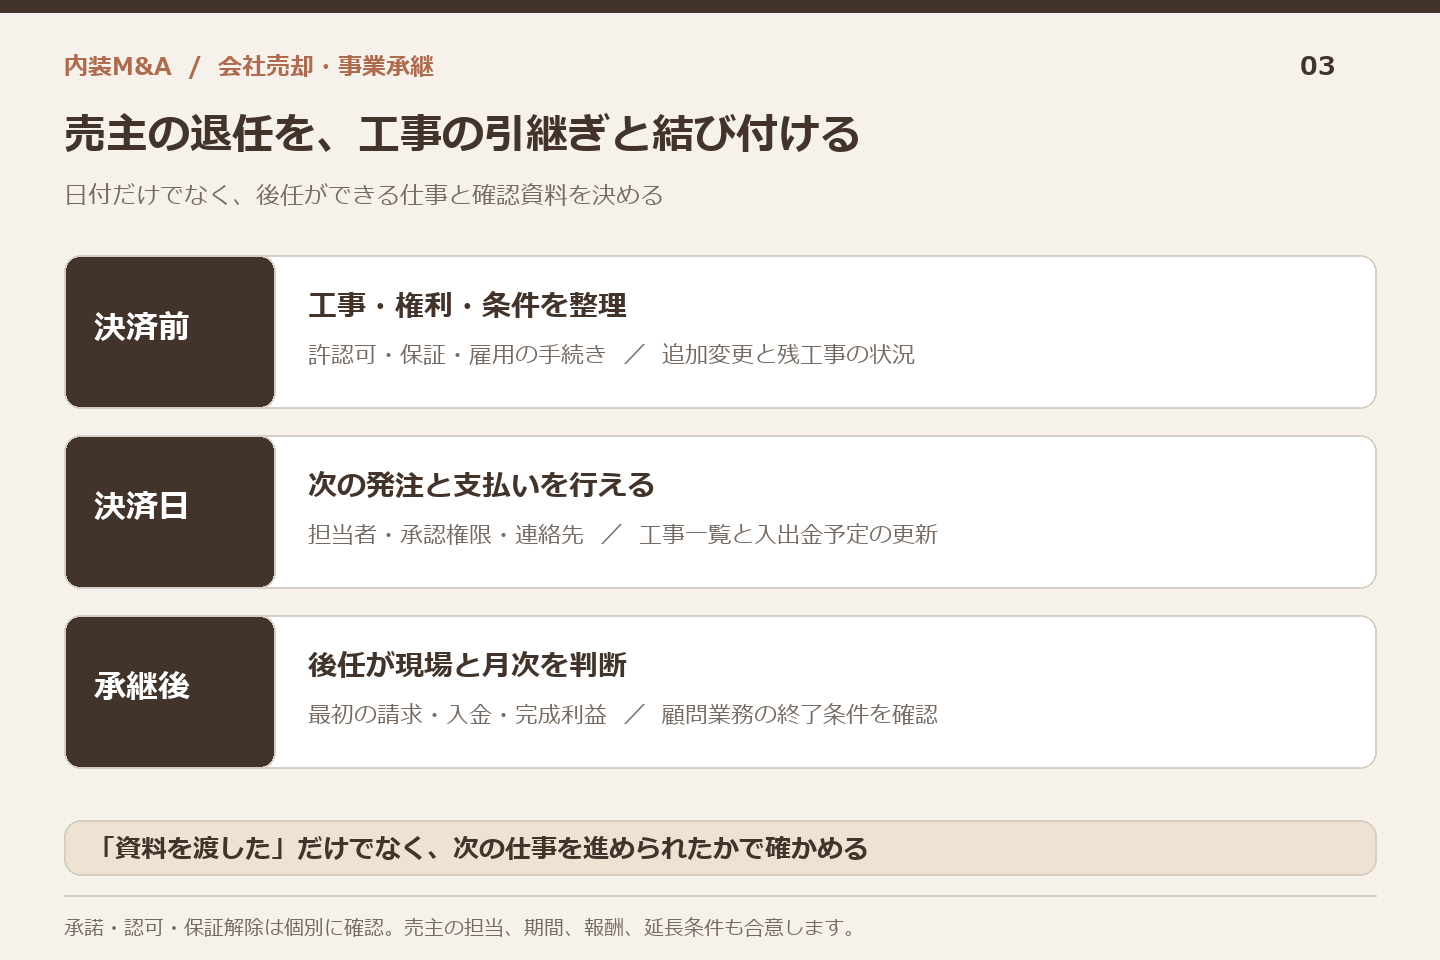
決済日は経営主体の切替えにとって大切な日です。ただし、当日に書類と鍵を渡せば、仕事がすべて引き継がれたとは限りません。施工中の現場、締め後の請求、引渡し後の対応が続きます。売主がいつ何から離れるかを、会社が自分で判断できる状態と結び付けます。
契約前の工事一覧を、決済日の実態へ更新する
調査時点から決済までに、工事の進捗や追加発注は変わります。契約前に作った一覧をそのまま引継ぎ資料にせず、決済日付近の状態に更新します。請負金額、残原価、工程、請求済額、入金、未解決の変更を並べます。差分が大きい案件は、価格への影響と引継ぎ担当の両方を確認します。
すべての現場を同じ詳しさで引き継ぐ必要はありません。開業直前、支払遅延、施工班不足、追加原価の大きい案件を優先します。通常案件については担当者と次の確認日を決めます。買い手が膨大な資料を受け取って安心するのではなく、初日に判断すべき案件を把握できる形にすることが有効です。
内装M&Aの決済日には、発注と入金の権限を確認する
銀行口座、発注システム、見積書の承認、電子契約、工事写真の保存先など、日々の権限を確認します。オーナー個人の端末や個人契約のサービスを業務に使っている場合は、引継ぎ可能な方法へ整理します。IDの一覧を渡すだけでなく、適切な権限を持つ後任が実際に必要な業務を行えることを確かめます。
振込口座変更を伴うときは、元請や協力会社への正式な連絡方法を決めます。突然のメールだけで伝えると、確認が遅れたり誤送金を誘発したりする可能性があります。会社としての連絡窓口と照会手順を用意し、変更を受け取った相手を記録します。株式譲渡で口座が変わらない場合も、支払承認の担当は明確にします。
初回の締め処理で、見積利益と完成利益の差を引き継ぐ
承継後の初回月次では、売上の増減だけを見るのでは不十分です。追加変更の計上、外注請求の到着、手直し費、請求漏れを工事ごとに確認します。買い手の経理担当と現場責任者が同じ案件を見て、差の理由を説明できるようにします。数字を直すだけで終えず、次の見積もりや発注へ反映させます。
元の経理手順をすぐに全部変更すると、工事の実態と数値の対応が分からなくなる場合があります。旧帳票と新しい管理方法の対応表を作り、必要な項目を残します。一方で、誤りや法令上の問題を引き継ぐ理由にしてはいけません。必要な修正と、移行の順番を分けて決めることが大切です。
売主の顧問期間には、担当業務と終了条件を置く
売主が一定期間残る場合、相談役という肩書だけでは関与が広がりがちです。主要元請への挨拶、特殊な見積もり、特定現場の引渡しなど、担当する仕事を列挙します。出勤日、報酬、費用、指示系統を確認し、従業員が旧社長と新社長のどちらに従えばよいか迷わない体制にします。
終了条件は、後任が担当案件を独力で進められたかなど、確認可能な出来事で決める方法があります。引継ぎが遅れたときの延長条件も先に整理します。売却後も毎日電話対応が続く状態では、オーナーの退任目的を果たせません。売却前から「何を終えたら離れられるか」を明確にすることが、円満な承継につながります。
承継後の成果は、売上以外の変化も追う
最初の数か月は、売上高だけで相乗効果を評価しないことを勧めます。追加工事の未合意件数、請求までの日数、施工管理者の過重負担、協力会社の継続、顧客の問い合わせを確認します。受注が増えても、回収の遅れや人の離脱が進んでいれば、会社の価値を支える条件が弱くなっています。
買い手の営業網を利用する新規案件は、小さく始めて採算と施工能力を確かめます。実績のない地域や工種へ一度に広げると、承継した体制へ負担が集中します。既存顧客の工事を守りながら新たな案件を積み上げる方針が、自社の強みと合うかを確認します。引継ぎと成長投資の順番も、売却条件の一部として話し合います。
内装M&A・会社売却を検討するオーナーのよくある質問
受注が好調なうちに売却相談を始めてもよいですか
相談を始める理由は、後継者不在や業績悪化に限りません。受注がある時期だからこそ、会社の強みと必要な人員を説明しやすい場合があります。ただし、好調な受注残が将来の利益を保証するわけではありません。残工事の原価と施工時期を確認し、オーナーの希望する退任時期と両立するかを考えます。
赤字でも、施工管理者や顧客基盤に価値はありますか
価値が認められる可能性はあります。ただし、赤字の原因が一時的なのか、受注や原価の仕組みにあるのかで評価は変わります。買い手が人員を採用する場合との比較だけで価格が決まるとは限りません。改善に必要な費用、時間、継続する顧客と人材を具体的に示し、再建の見通しを検討します。
内装M&Aの相場は、営業利益の何倍ですか
内装会社全体に一律の倍率を当てることはできません。まず、何の利益を使い、何を算定する倍率なのかを確認します。営業利益、EBITDA、事業価値、株式価値を混ぜると比較できません。本記事の倍率は説明用の仮定です。個別の提示額は、正常利益、工事の状態、資産負債、買い手の計画から検討します。
工事が終わるまで、内装M&Aを待つ必要がありますか
すべての工事の完了を待たなければならないとは限りません。進行中の工事を扱う契約と管理が整っていれば、継続しながら承継する方法を検討できます。ただし、大型工事の開業直前などは、担当者の負担が集中します。取引方法、元請の承諾、必要な許認可、資金繰りを合わせて日程を決めます。
元請が一社に集中していると売却できませんか
一社集中だけで売却の可否は決まりません。その会社との取引期間、基本契約、担当者との関係、発注理由、社長退任後の窓口を整理します。受注が減る場合の影響も数値で示します。安定した取引という利点と、集中による不確実性の両方を説明することが、買い手の検討につながります。
職人が社員ではなく外注中心でも承継できますか
外注中心の施工体制にも承継の可能性はあります。自社が担う見積もりや品質管理、協力会社の継続条件が重要です。名簿だけでなく、実際に担当した工事と発注・支払条件を確認します。買い手が契約や単価を変更する場合も含め、施工を引き受けてもらえるかを具体的に検討します。
内装M&Aで社名や屋号を残す条件は付けられますか
交渉することは可能です。ただし、維持する期間と対象を明確にします。法人名、現場で使う屋号、ウェブサイト、看板などを分け、商標等の権利も確認します。買い手の管理方針と両立する条件を探り、口頭の約束で終わらせません。社名を残す理由が顧客や協力会社の安心にあるなら、その目的も伝えます。
資料が整理できていなくても相談できますか
初回から完全な資料一式がそろっている必要はありません。手元の決算書と工事一覧を起点に、不足している情報と調べ方を整理します。ただし、不明な金額を都合のよい推定で埋めることは避けます。元資料がある項目、担当者の確認が必要な項目、現時点で不明な項目を分けて相談すると進めやすくなります。
売却を決める前に、買い手の条件を聞けますか
匿名の概要から関心を確認する進め方を検討できます。ただし、どこまで情報を出すか、どの候補先へ伝えるかを事前に決めます。詳しい調査や条件交渉へ進むほど、対応の負担と必要な情報は増えます。売却の意向が未確定であることを共有し、段階ごとに判断する方法が適しています。
内装M&Aで、売却価格以外に優先して決めることは何ですか
個人保証、雇用、主要顧客、施工体制、オーナーの関与期間を優先して整理します。これらの条件が価格と同時に満たせるかを比べます。高い提示額でも、保証が残る、職人が離れる、退任時期が決まらないといった条件では、売却の目的を果たせない場合があります。まず守りたい条件の優先順位を明らかにします。
参考文献・公表資料
確認日:2026年9月14日。取引当事者等の一次公表と、公的機関等の統計・制度資料を確認しています。公表事実と独自分析を分け、非公表の価格や倍率を推測していません。統計の対象範囲と対象期間は本文で説明しています。
- 国土交通省「建築物リフォーム・リニューアル調査報告(令和8年度第1四半期受注分)」(2026年9月10日)
- 国土交通省「建築物リフォーム・リニューアル調査報告(令和8年度第1四半期受注分)記者発表資料」(2026年9月10日)
- 国土交通省「令和8年度(2026年度)建設投資見通し」(2026年8月31日)
- 国土交通省「令和8年3月から適用する公共工事設計労務単価について」(2026年2月17日)
- 国土交通省「持続可能な建設業の実現のため、建設業法等改正法が完全施行されます」(2025年11月14日)
- 国土交通省「第三次・担い手3法 よくあるご質問」
- 厚生労働省「建設雇用改善計画(第十一次)を策定し、告示しました」(2026年3月31日)
- 厚生労働省「建設業・ドライバー・医師等の時間外労働の上限規制」
- 山元「株式の取得(子会社化)に関するお知らせ『ウエタニ』」(2022年2月25日)
- ヨシックスホールディングス「2022年3月期 第2四半期決算短信」(2021年11月11日)
- ヨシックスホールディングス「子会社の異動(連結子会社の孫会社化)に関するお知らせ」(2021年11月11日)
- 東宝「当社連結子会社による株式取得(孫会社化)に関するお知らせ」(2021年11月1日)
- 住江織物「株式会社プレテリアテキスタイル 子会社化のお知らせ」(2022年1月27日)
- 住江織物「第133期 第3四半期報告書」(2022年4月14日)
- 日本テレビホールディングス「株式会社ムラヤマホールディングスの株式取得に関するお知らせ」(2022年3月31日)
- ムラヤマ「日本テレビホールディングス(株)による(株)ムラヤマホールディングス(当社の完全親会社)の株式の取得に関するお知らせ」(2022年3月31日)
- オカムラ「DB&B Holdings Pte.Ltdの株式の取得(子会社化)に関するお知らせ」(2021年9月2日)
- オカムラ「2022年3月期 決算短信」(2022年5月11日)
- 日学「山下総業株式会社のパネル事業譲受に関するお知らせ」(2021年6月16日)
- 中村「事業譲渡のお知らせ・建具襖事業譲渡に関するお知らせ」(2022年6月1日)
- オチアイ「株式会社中村事業継承」(2022年6月1日)
- 企業会計基準委員会「企業会計基準第29号 収益認識に関する会計基準」
- 企業会計基準委員会「企業会計基準適用指針第30号 収益認識に関する会計基準の適用指針」
- 中小企業庁「中小M&Aガイドライン(第3版)参考資料2 中小M&Aの譲渡額の算定方法」
- 企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」
- 経済産業省・中小企業庁「中小M&Aガイドライン(第3版)」
- 金融庁「ファクタリングの利用に関する注意喚起」
- 中小企業庁「中小M&Aガイドライン」
- 経済産業省・中小企業庁「中小M&Aガイドライン(第3版)参考資料」
- 国税庁「No.1464 譲渡した株式等の取得費」
- 国土交通省「建設業許可事務ガイドライン」(2025年2月1日最終改正)
- 国土交通省関東地方整備局「事業承継等の事前認可制度」
- 厚生労働省「『事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針』の一部改正について」(2026年5月25日適用)
- 厚生労働省 石綿総合情報ポータルサイト「小規模工事等の着工前に必要な手続きについて」
- 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」
- 国土交通省「建設業法令遵守ガイドライン(第12版)―元請負人と下請負人の関係に係る留意点―」(2026年1月)
- 全国銀行協会「経営者保証ガイドライン」